When you looking the walking rock walking,is one day closer to death
5. APLIKASI-APLIKASI HUBUNGAN NILAI UANG TERHADAP WAKTU
.I. Payback period

 = $ 80.223,496
II. Investment Balance Diagram
5.1 TINGKAT PENGEMBALIAN MINIMUM
MENETAPKAN TINGKAT PENGEMBALIAN MINIMUM YANG DIINGINKAN (MARR)

5. APLIKASI-APLIKASI HUBUNGAN NILAI UANG TERHADAP WAKTU
.I. Payback period
Payback
period dalam bisnis dan ekonomi mengacu pada periode waktu yang
diperlukan untuk pengembalian investasi untuk “membayar” jumlah
investasi awal. Sebagai contoh, $ 1000 investasi yang kembali $ 500 per
tahun akan memiliki payback period dua tahun. Secara intuitif mengukur
berapa lama sesuatu yang diperlukan untuk “membayar untuk dirinya
sendiri.” Asalkan semua sederajat, lebih pendek periode pengembalian
lebih baik daripada periode pengembalian lebih lama. Payback period
digunakan secara luas karena kemudahan penggunaan.
Istilah
ini juga digunakan secara luas di berbagai jenis investasi daerah,
sering kali berkaitan dengan teknologi efisiensi energi, pemeliharaan,
upgrade, atau perubahan lainnya. Sebagai contoh, sebuah bola lampu
fluorescent ringkas dapat digambarkan dari memiliki periode pengembalian
sejumlah tahun atau operasi jam, dengan asumsi biaya-biaya tertentu. Di
sini, kembali ke investasi terdiri dari penurunan biaya operasi.
Meskipun pada awalnya adalah istilah keuangan, konsep payback period
kadang-kadang diperluas untuk kegunaan lain, seperti energi payback
period (periode waktu di mana penghematan energi dari sebuah proyek yang
sama jumlah energi yang dikeluarkan sejak awal proyek).
Payback
period sebagai alat analisis ini sering digunakan karena mudah
diterapkan dan mudah dipahami bagi kebanyakan orang, terlepas dari
pelatihan akademis atau bidang usaha. Ketika digunakan dengan hati-hati
atau untuk membandingkan investasi serupa, itu bisa sangat berguna.
Sebagai alat yang berdiri sendiri untuk membandingkan investasi dengan
“melakukan apa-apa,” payback period tidak memiliki kriteria yang jelas
untuk pengambilan keputusan.
Payback period dianggap sebagai metode analisis dengan keterbatasan dan kualifikasi untuk penggunaannya, karena tidak memperhitungkan benar nilai waktu uang, risiko, pembiayaan atau pertimbangan penting lainnya seperti biaya kesempatan. Sementara nilai waktu uang bisa diperbaiki dengan menerapkan beban biaya modal rata-rata diskon, umumnya sepakat bahwa alat ini untuk keputusan investasi tidak boleh digunakan dalam isolasi. Langkah-langkah alternatif “kembali” lebih disukai oleh ekonom net present value dan internal rate of return. Asumsi implisit dalam menggunakan payback period yang mengembalikan dengan investasi terus setelah payback period.
Payback period dianggap sebagai metode analisis dengan keterbatasan dan kualifikasi untuk penggunaannya, karena tidak memperhitungkan benar nilai waktu uang, risiko, pembiayaan atau pertimbangan penting lainnya seperti biaya kesempatan. Sementara nilai waktu uang bisa diperbaiki dengan menerapkan beban biaya modal rata-rata diskon, umumnya sepakat bahwa alat ini untuk keputusan investasi tidak boleh digunakan dalam isolasi. Langkah-langkah alternatif “kembali” lebih disukai oleh ekonom net present value dan internal rate of return. Asumsi implisit dalam menggunakan payback period yang mengembalikan dengan investasi terus setelah payback period.
Kompleksitas
tambahan muncul ketika perubahan arus kas menandatangani beberapa kali,
yang berisi arus keluar di tengah-tengah atau di akhir proyek seumur
hidup. Payback period yang diubah algoritma dapat diterapkan kemudian.
Pertama, jumlah semua arus kas dihitung. Kemudian kumulatif arus kas
positif ditentukan untuk setiap periode. Yang diubah payback period
dihitung sebagai saat di mana kumulatif arus kas positif melebihi total
kas keluar.
Metode Periode Pengembalian
• Metode
ini mengukur seberapa cepat investasi bisa kembali. Bila periode
payback ini lebih pendek daripada yang diisyaratkan, maka proyek
dikatakan menguntungkan, sedang kalau lebih lama maka proyek ditolak.
• Metode
ini mengukur seberapa cepat suatu investasi bisa kembali, maka dasar
yang dipergunakan adalah aliran kas, bukan lab. Untuk itu kita hitung
aliran kas proyek tersebut.
• Problem
utama dari metode ini adalah sulitnya menentukan payback maksimum.
Dalam prakteknya yang dipergunakan adalah payback umumnya dari
perusahaan-perusahaan sejenis.
• Kelemahan metode payback
1. Diabaikan nilai waktu uang
2. Diabaikan aliran kas setelah periode payback
3. Diabaikan perhitungan nilai sisa dari investasi
• Metode payback biasa disebut payback periode
• Payback
period (PBP) adalah jangka waktu tertentu yang menunjukkan terjadinya
arus permintaan (Cash in Flow) secara kumulatif sama dengan jumlah
investasi dalam bentuk Present Value
• Periode pengembalian
- payback period
- Jangka waktu yang dibutuhkan untuk mengembalikan nilai investasi melalui penerimaan
- penerimaan yang dihasilkan oleh proyek investasi tersebut
• Mengukur kecepatan kembalinya dana investasi.
Rumus periode pengembalian jika arus per tahun jumlahnya berbeda.
• Periode pengambalian
a – b
= n + x 1 tahun
c - b
dimana :
n = Tahun terakhir dimana jumlah arus kas
masih belum bisa menutup investasi mula-mula
a = Jumlah investasi mula-mula
b = Jumlah kumulatif arus kas pada tahun ke – n
C = Jumlah kumulatif arus kas pada tahun ke n + 1
Rumus periode pengembalian jika arus per tahun jumlahnya sama.
• Periode pengambalian
investasi awal
= x 1 tahun
arus kas
• Usulan proyek investasi
– Periode pengembalian lebih cepat : layak
– Periode pengembalian lebih lama : tidak layak
– Jika usulan proyek investasi lebih dari satu maka periode pengembalian yang lebih cepat yang dipilih
Contoh kasus 1 :
• Usulan
proyek investasi sebesar Rp. 450 juta, umurnya diperkirakan 5 tahun
tanpa nilai sisa, arus kas pertahun yang dihasilkan selama umur proyek
Rp. 150 juta dan umur proyek yang disyaratkan 4 tahun
• Periode pengembalian proyek investasi tersebut adalah :
Jawaban :
• Periode pengembalian
Rp. 450 juta
= x 1 tahun
Rp. 150 juta
= 3 tahun
• Periode pengembalian 3 tahun lebih kecil dari yang disyaratkan maka usulan proyek investasi adalah diterima
Contoh kasus 2 :
Pembangunan Pembangkit Listrik Tenaga Air (PLTA)
- Daya 33 MW, investasi untuk konstruksi 1000/W
- O & M + Pajak dan lainnya 5 % dari investasi total
- Umur proyek PLTA 40 tahun
- Discount rate 13 % dan 14 %
- Perkiraan benefit $ 10.000 dan meningkat terus menerus.
Tentukanlah :
- Net Present Value
- B/C
- IRR
Penyelesaian :
Diasumsikan bahwa :
• PLTA dibangun selama 5 tahun, jadi cash flow terjadi pada awal tahun ke lima.
• O & M + pajak dan lainnya (biaya rutin) naik 7 % pertahun dari tahun sebelumnya.
• Benefit naik 10 % pertahun dari tahun sebelumnya.
• Biaya investasi total : (33 MW x 1000) x $ 1000/
: $ 33.000.000
• Biaya O & M : $ 33.000.000 x 5 %
: $ 1.650.000
• Dari
dasar di atas maka dapat ditentukan NPV, B/C serta IRR dengan discount
rate 13 % dan 14 % dengan menggunakan tabel perhitungan Net Present
Value.
|
PERHITUNGAN NET PRESENT VALUE
| ||||||||||
|
THN
|
BIAYA ($ .000)
|
BENEFIT ($.000)
|
D.F1 (13 %)
|
PRESENT VALUE 1 ($ .
|
DF2 14 %
|
PRESENT VALUE ($.000)
| ||||
|
MODAL
|
O&M
|
JUMLAH
|
C1
|
B1
| |
C2
|
B2
| |||
|
1
|
2
|
3
|
4
|
5
|
6
|
7=4.6
|
8=5.6
|
9
|
10=4.9
|
11=5.9
|
| | | | | |
1,0000
|
6.600
|
0.000
|
1,0000
|
6.600
|
0.000
|
|
1
|
6.600
| |
6.600
| |
0,8850
|
50481
|
0.000
|
0,8772
|
5.789
|
0.000
|
|
2
|
6.600
| |
6.600
| |
0,7831
|
50169
|
0.000
|
0,7695
|
5.078
|
0.000
|
|
3
|
6.600
| |
6.600
| |
0,6931
|
40574
|
0.000
|
0,6750
|
4.455
|
0.000
|
|
4
|
6.600
| |
6.600
| |
0,6133
|
4.048
|
0.000
|
0,5921
|
3.908
|
0.000
|
|
5
| |
1.650
|
1.650
|
10.000
|
0,5428
|
896
|
5.428
|
0,5194
|
857
|
5.194
|
|
6
| |
1.766
|
1.766
|
11.000
|
0,4803
|
848
|
5.284
|
0,4556
|
804
|
5.011
|
|
7
| |
1.942
|
1.942
|
12.100
|
0,4251
|
825
|
5.143
|
0,3996
|
776
|
4.836
|
|
8
| |
2.136
|
2.136
|
13.310
|
0,3761
|
804
|
5.007
|
0,3506
|
749
|
4.666
|
|
9
| |
2.350
|
2.350
|
14.641
|
0,3329
|
782
|
4.874
|
0,3075
|
723
|
4.502
|
|
10
| |
2.585
|
2.585
|
16.105
|
0,2946
|
761
|
4.744
|
0,2697
|
697
|
4.344
|
|
11
| |
2.843
|
2.843
|
17.716
|
0,2607
|
741
|
4.618
|
0,2366
|
673
|
4.192
|
|
12
| |
3.128
|
3.128
|
19.487
|
0,2307
|
722
|
4.496
|
0,2076
|
649
|
4.045
|
|
13
| |
3.440
|
3.440
|
21.436
|
0,2042
|
702
|
4.376
|
0,1821
|
626
|
3.903
|
|
14
| |
3.785
|
3.785
|
23.579
|
0,1807
|
684
|
4.260
|
0,1597
|
604
|
3.766
|
|
15
| |
4.163
|
4.163
|
25.937
|
0,1599
|
666
|
4.147
|
0,1401
|
583
|
3.634
|
|
16
| |
4.579
|
4.579
|
28.531
|
0,1415
|
648
|
4.037
|
0,1229
|
563
|
3.506
|
|
17
| |
5.037
|
5.037
|
31.384
|
0,1252
|
631
|
3.930
|
0,1078
|
543
| |
|
18
| |
5.541
|
5.541
|
34.523
|
0,1108
|
614
|
3.826
|
0,0946
|
514
|
3.265
|
|
19
| |
6.095
|
6.095
|
37.975
|
0,0981
|
598
|
3.724
|
0,0829
|
506
|
3.150
|
|
20
| |
6.704
|
6.704
|
41.772
|
0,0868
|
582
|
3.625
|
0,0728
|
488
|
3.039
|
|
PERHITUNGAN NET PRESENT VALUE
| ||||||||||
|
THN
|
BIAYA ($ .000)
|
BENEFIT ($.000)
|
D.F1 (13 %)
|
PRESENT VALUE 1 ($ .
|
DF2 14 %
|
PRESENT VALUE ($.000)
| ||||
|
MODAL
|
O&M
|
JUMLAH
|
C1
|
B1
| |
C2
|
B2
| |||
|
1
|
2
|
3
|
4
|
5
|
6
|
7=4.6
|
8=5.6
|
9
|
10=4.9
|
11=5.9
|
|
21
| |
7.375
|
7.376
|
45.950
|
0,0768
|
566
|
3.529
|
0,0638
|
491
|
2.933
|
|
22
| |
8.112
|
8.112
|
50.545
|
0,0660
|
551
|
3.435
|
0,0560
|
454
|
2.830
|
|
23
| |
8.924
|
8.924
|
55.599
|
0,0601
|
537
|
3.344
|
0,0491
| |
2.731
|
|
24
| |
9.816
|
9.817
|
61.159
|
0,0532
|
522
|
3.255
|
0,0431
| |
2.635
|
|
25
| |
10.798
|
10.799
|
67.275
|
0,0471
|
509
|
3.169
|
0,0373
|
408
|
2.542
|
|
26
| |
11.877
|
11.878
|
74.002
|
0,0417
|
495
|
3.085
|
0,0331
|
394
|
2.453
|
|
27
| |
13.065
|
13.066
|
81.403
|
0,0369
|
482
|
3.003
|
0,0291
|
380
|
2.367
|
|
28
| |
14.372
|
14.373
|
89.543
|
0,0326
|
469
|
2.923
|
0,0255
|
367
| |
|
29
| |
15.809
|
15.810
|
98.497
|
0,0289
|
457
|
2.845
|
0,0224
|
354
|
2.204
|
|
30
| |
17.390
|
17.391
|
108.347
|
0,0256
|
445
|
2.770
|
0,0196
|
341
|
2.127
|
|
31
| |
19.129
|
19.130
|
119.182
|
0,0226
|
433
|
2.696
|
0,0172
|
329
|
2.052
|
|
32
| |
21.042
|
21.043
|
131.100
|
0,0200
|
421
|
2.625
|
0,0151
|
318
|
1.980
|
|
33
| |
23.146
|
23.147
|
144.210
|
0,0177
|
410
|
2.555
|
0,0132
|
307
|
1.910
|
|
34
| |
25.460
|
25.461
|
158.631
|
0,0157
|
399
|
2.487
|
0,0116
|
296
|
1.843
|
|
35
| |
28.006
|
28.007
|
174.494
|
0,0139
|
389
|
2.421
|
0,0102
|
285
|
1.779
|
|
36
| |
30.807
|
30.808
|
191.943
|
0,0123
|
378
|
2.357
|
0,0089
|
275
|
1.716
|
|
37
| |
33.888
|
33.889
|
211.138
|
0,0109
|
368
|
2.294
|
0,0078
|
266
|
1.656
|
|
38
| |
37.276
|
37.277
|
232.252
|
0,0096
|
358
|
2.233
|
0,0069
|
256
|
1.598
|
|
39
| |
41.004
|
41.005
|
255.477
|
0,0085
|
349
|
2.174
|
0,0060
|
247
|
1.542
|
|
40
| |
45.104
|
45.105
|
281.024
|
0,0075
|
340
|
2.116
|
0,0053
|
239
|
1.488
|
| | | |
513,1
|
2.991.268
|
NPV1 = 46.613,23
|
106.836,73
|
NPV2 = 43.044,24
|
107.105,02
| ||
a) NPV1 =
= $ 126.836,73 - $ 46.613,23
= $ 80.223,496
• NPV1 =
= $ 107.105,06 - $ 43.044,24
= $ 64.060,827
b) B/C = $ 126.836,73/ $46.613,23 èUntuk NPV1
= $ 2.721
B/C = $ 107.105,06 / $ 43.044,24èUntuk NPV2
= $ 2.488
c) IRR
Dari perhitungan diatas dapat kami simpulkan sebagai berikut :
Untuk mencari NPV1 kami menggunakan Discount Rate 13 % dan NPV2 menggunakan Discount Rate 14 %. Jadi dari perhitungan Tabel di bawah didapatkan :
NPV1 u NPV2
e NPV1 : $ 80.223.496 u NPV2 : $ 64.060.827
Maka
Discount Rate 13 % lebih baik digunakan yang banyak dari pada 14 %,
karena mempunyai tingkat benefit akhir yang lebih tinggi. Perbandingan
antara benefit dan cost sangat bangus, yaitu $ 2.721 (NPV1) dan $ 2.488 (NPV2). Nilai IRR didapatkan sebesar $ 17.694 %.
Jadi
dapat kami tarik kesimpulan bahwa proyek pembangunan PLTA ini sangat
fisible untuk dilaksanakan karena mempunyai tingkat benefit yag tinggi
yaitu berkisar ± 200 % dari biaya investasi serta Interal Rate of return u discount rate yang digunakan yaitu sebesar 17.694 %II. Investment Balance Diagram
Balanced
Investment telah mengalami tiga generasi yaitu: Generasi pertama yang
memperkenalkan 4 pespektif, generasi kedua Bsc dengan strategy maps dan
linkage diagram dan yang terakhir generasi ketiga intangible asset
readiness.
Sedikit
mengulas BSC generasi pertama dengan didefinikan 4 persepktif dalam
perusahaan yang harus diukur kinerjanya. Dengan adanya Empat perspektif
ini dimungkinkan terjadinya keseimbangan antara tujuan jangka pendek dan
jangka panjang, keseimbangan antara sisi keuangan dan non keuangan dan
antara outcome yang diinginkan dan kinerja yang memicu outcome tersebut. Empat perspektif tersebut adalah sebagai berikut:
1. Perspektif Keuangan ( Financial Perspective)
Balanced
scorecard memakai perspektif keuangan sebagai perspektif yang terjadi
akibat dari perspektif yang lain (customer, proses bisnis internal dan
pembelajaran & pertumbuhan) atau dengan katanya lain perspektif ini
secara otomatis akan terwujud dari baik buruknya kinerja 3 perspektif
dibawahnya. Pengukuran kinerja keuangan mengindikasikan apakah strategi
perusahaan, penerapannya, dan pelaksanaannya memberikan kontribusi pada
peningkatan yang mendasar. Oleh karena itu persepektif keuangan tidak
memilki initiative stratetegik untuk mencapai sasaran strategic. Sasaran
strategic dari perspektif keuangan adalah shareholder value seperti meningkatnya ROI (Return on Investment), pertumbuhan pendapatan perusahaan, dan berkuranganya biaya produksi.
2. Perspektif Kustomer (Costumer Perspective)
Pada
perspektif ini, perusahaan mengidentifikasikan dan mendefinisikan
pelanggan dan segmen pasarnya. Perspektif ini memiliki beberapa
pengukuran utama dari outcome yang sukses dengan formulasi dan penerapan
strategi yang baik. Sasaran strategic dari perspektif customer ini
adalah Firm equity diantaranya adalah meningkatnya kepercayaan
customer atas produk dan jasa yang ditawarkan perusahaan, kecepatan
layanan yang diberikan dan kualitas hubungan perusahaan dengan
kustomernya.
3. Perspektif Proses bisnis /internal ( Internal Process Perspective)
Fokus
dalam perspektif ini adalah proses internal dari manajemen perusahaan
yang harus dilakukan. Proses internal yang harus dilakukan adalah proses
yang berhubungan dengan penciptaan barang dan jasa sehingga dapat
menarik dan mempertahankan pelanggan di pasar yang akhirnya dapat
memuaskan ekspektasi pemegang saham. Perbedaan fundamental antara
pendekatan tradisional dan Balanced scorecard sebagai berikutp
pendekatan tradisional bertujuan untuk memantau dan meningkatkan proses
bisnis yang telah ada. Sementara pendekatan Balanced scorecard akan
selalu mengindentifikasi keseluruhan proses yang BARU dimana perusahaan
harus memenuhi tujuan keuangan dan pelanggannya. Sasaran strategic dari
perspektif proses bisnis ini adalah organizational capital
seperti meningkatnya kualitas proses layanan kepada customer,
komputerisasi proses layanan kepada customer, dan penerapan
insfrastruktur teknologi yang memudahkan pelayanan kepada customer.
4. Perspektif Pembelajaran dan pertumbuhan ( learning and Growth perspective)
Perspektif
pembelajaran dan pertumbuhan ini mengindentifikasi infrastruktur yang
harus dibangun perusahaan untuk membentuk pertumbuhan dan perkembangan
perusahaan di jangka panjang. Sasaran strategic dari perspektif
pembelajaran dan pertumbuhan adalah human Capital. Sebagai contoh peningkatan kompetensi dan komitmen dari staff perusahaan.
Gambaran mengenai 4 perspektif dalam Balance scorecard terlihat dalam diagram yang dinamakan cause and effect diagram
atau diagram hubungan sebab akibat. Dalam diagram tersebut tergambar
antara hubungan sasaran strategic dengan dalam perspektif yang berbeda.
Balanced scorecard mengidentifikasi dan membuat secara eksplisit
hipotesis tentang hubungan sebab akibat antara pengukuran outcome dan
pemicu kinerja dari outcome tersebut.
Proses
pembuatan Balance scorecard secara manual memang diakui memerlukan
energi yang besar dan diperlukan ketekunan yang tinggi, dimulai pada
saat pendefinisian visi dan misi perusahaan, sasaran strategic
perusahaan, pengukuran hasil (outcome measure) dan pemicu kinerja
berdasarkan perspektif Balance scorecard yang disesuaikan dengan setiap
unit bisnis dalam perusahaan. Dapat dipastikan bahwa penerapan Balance
scorecard secara manual mempunyai tingkat kegagalan yang besar terutama
dalam konsistensi dan komunikasi antara top, middle, lower management.
III. Contoh Investasi modal
Berinvestasi
merupakan keputusan untuk masa depan dalam jangka waktu yang relatif
lama. Karena kita hidup saat ini dan untuk masa depan, maka keputusan
untuk berinvestasi dalam bentuk apapun akan menjadi hal yang sangat
penting. Tentu saja harus dengan pertimbangan yang matang dan
menghindari sekecil mungkin kesalahan yang dibuat.
Berikut kesalahan umum dalam investasi :
1. Tidak melakukan apa-apa.
Memang
tidak ada jaminan bahwa pasar akan naik setelah kita mulai
berinvestasi. Tapi yang pasti , tanpa melakukan apa-apa dijamin kita
tidak akan mendapatkan masa pensiun yang menyenangkan. Hal ini serupa
dengan langkah utama dalam bisnis online, yaitu “Harus berani memulai.”
2. Telat memulai.
Telat
memulai merupakan dosa kedua dalam berinvestasi. Semakin awal anda
mulai, semakin baik masa depan anda. Hal ini bisa dibuktikan melalui
table pada artikel pada posting investasi akumulasi. Bayangkan berapa
ruginya Anda ketika telat memulai, bahkan telat 1 tahunpun.
3. Berinvestasi Sebelum Melunasi Tagihan Kartu Kredit.
Investasi
anda jadi tidak berarti jika pendapatan anda terus digerogoti bunga
kartu kredit. Bunga tagihan kartu kredit luar biasa mahalnya, berkisar
antara 24-36% p.a. Bayar dulu tagihan kartu kredit anda baru
berinvestasi. Atau, gunakanlah kartu kredit Anda dengan sangat
bijaksana, dan sedapat mungkin langsung lunasi, jangan tergiur dengan
cara pembayaran minimum, karena bunga kartu kredit ini akan mencekik
keuangan Anda.
4. Investasi untuk Jangka Pendek.
Sisihkan
dana jangka pendek saja untuk instrumen jangka pendek. Untuk investasi
di pasar modal, pastikan dana ini tidak akan anda butuhkan setidaknya
3-5 tahun ke depan. Ingat tujuan investasi yang utama adalah untuk masa
depan dengan jangka waktu yang panjang.
5. Cari aman.
Kalau kita masih sangat muda, mayoritas bisnis investasi
harus di pasar modal. Karena punya waktu yang sangat panjang, investor
muda punya kesempatan untuk memanfaatkan setiap koreksi tajam di pasar
dan mengambil keuntungan untuk jangka panjang. Walau sejalan dengan umur
kita mungkin butuh obligasi yang memberikan pendapatan yang tetap.
Saham mesti mendapat porsi mayoritas.
6. Terlalu berspekulasi.
Tidak setiap instrument investasi cocok untuk setiap orang. Kita akan coba cari jenis bisnis investasi yang
cocok dengan profil psikologis investasi anda pada bahasan
berikutnya.Walaupun anda seorang yang super berani, tidak sepatutnya
menempatkan semua uang pada satu saham yang sangat spekulatif.
7. Terlalu sering bertransaksi.
Investor
yang terlalu suka trading sering terjebak dengan psikologis pasar
sehingga menjual ketika harga rendah dan beli ketika harga tinggi.
Selain akan menambah biaya investasi, investor yang suka trading
cenderung untuk kehilangan potensi keuntungan jangka panjang.5.1 TINGKAT PENGEMBALIAN MINIMUM
MENETAPKAN TINGKAT PENGEMBALIAN MINIMUM YANG DIINGINKAN (MARR)
Tingkat
pengembalian minimum yang diinginkan (MARR) merupakan indicator dalam
pengambilan keputusan manajemen dari beberapa pertimbangan. Diantara
pertimbangan tersebut, sebagai berikut:
- Jumlah uang yang tersedia untuk investasi, dan sumber serta biaya dari dana tersebut (yaitu dana ekuitas atau dana pinjaman)
- Jumlah proyek baik yang tersedia untuk investasi dan keperluannya (yaitu apakah mempertahankan operasi yang ada sekarang dan bersifat esensial atau memperluas operasi sekarang dan bersifat elektif)
- Besarnya resiko yang dirasakan sehubungan dengan peluang-peluang investasi menjadi ada untuk perusahaan dengan biaya diperkirakan untuk mengelola proyek-proyek dalam cakrawala perencanaan pendek terhadap cakrwala perencanaan panjang.
- Jenis organisasi yang terlihat (yaitu pemerintah, utilitas public, atau industri kompetitif).
METODE
NILAI SEKARANG (PW)
PW
berdasarkan pada konsep keekivalenan nilai dari seluruh arus kas relative
terhadap beberapa dasar atau titik awal dalam waktu yang disebut sebagai
sekarang. Artinya jumlah seluruh arus kas yang masuk dan arus kas yang keluar
diperhitungkan terhadap titik waktu sekarang pada suatu tingkat bungan yang
umumnya MARR.
PW
dari alternatif investasi adalah suatu ukuran mengenai seberapa banyak uang
yang mampu dibayarkan oleh suatu perusahaan atau pribad untuk investasi
tersebut, melebihi biayanya. Untuk mendapatkan PW sebagai fungsi dari i% (per periode bunga) dari serangkaian
kas masuk dank as keluar, jumlah di masa yang akan datang perlu didiskonto ke
masa sekarang denagn menggunakan tingkat bungan selama periode penelaahan yang
tepat (misalnya tahun) dengan cara sebagai berikut:
5.2 NET PRESENT VALUE
Apa itu NPV? Ini merupakan suatu nilai bersih dari hasil pengurangan
manfaat serta biaya pada tingkat suku bunga tertentu yang dikumulatifkan
dari tahun ke tahun.

Untuk bisa memperoleh hasil perhitungan NPV tersebut dalam Excel, di kesempatan kali ini saya akan memberikan contoh barisan sel dari data perhitungan nilai NPV suatu perusahaan yang didapatkan berdasarkan hasil analisis kelayakan finansial pada tingkat suku bunga 10% dan lamanya kegiatan usaha yang dilakukan oleh perusahaan tersebut yakni sekitar 10 tahun.

Rumus time value of money yang present value ini bertujuan untuk mengetahui nilai uang saat ini. Itulah sebabnya uang tersebut akan diterima di masa depan, berikut cara mengetahui metode perhitungannya.
A pada hari ini mendapat pinjaman dari B sebanyak Rp 100 juta yang ingin saya investasikan selama satu tahun. Ada 3 pilihan bagi saya untuk menanamkan uang saya tersebut, yaitu :
1. Deposito 12 bulan dengan bunga 8%/thn,
2. Beli rumah lalu dikontrakkan Rp 10 jt/thn untuk kemudian semoga bisa dijual di akhir tahun dengan harga Rp 150 juta,
3. Beli emas sekarang dan dijual akhir tahun.
Supaya lebih mudah memilih investasi yang bisa saling menguntungkan maka A harus tahun berapa nilai sekarang dari hasil investasi untuk masing-masing pilihan. Atau bisa juga menganalisa berapa rupiah uang yang nantinya akan diterima. A terima dari masing-masing pilihan investasi seandainya hasil investasi tersebut A terima sekarang.
NPV adalah hasil penjumlahan PV pengeluaran untuk investasi dan PV penerimaan dari hasil investasi.
Rumus untuk menghitung Present Value adalah :
r = Discount rate/ opportunity cost of capital.
Tingkat pengembalian/hasil investasi (%) dari investasi yang sebanding.
Sedangkan rumus NPV adalah :
Untuk menghitung NPV Deposito, saya menggunakan discount rate (r) sebesar 4 %. Angka ini saya ambil dari tingkat bunga tabungan.
Jadi ,
NPV Deposito = (-100 jt) + (108 jt / ( 1 + 0,04 ))
= (- 100 juta) + 103,85 juta
= 3,85 juta
Lumayan juga hasilnya.
Untuk menghitung NPV Rumah, saya gunakan discount rate 12 % untuk mengakomodasi tingkat risiko.
NPV Rumah = (- 100 jt + 10 jt) + (150 jt / ( 1 + 0,12))
= ( – 90 jt) + 133,93 jt
= 43,93 jt
Untuk menghitung NPV Emas, discount rate-nya 0 %, karena emas meskipun berfungsi sebagai store of value / alat penyimpan kekayaan, emas tidak memberikan hasil.
NPV Emas = (- 100 jt) + ( 100 Jt / (1 + 0,00)) = 0 jt
Untuk berikutnya mari kita coba menghitung harga emas 10 tahun kemudian:
Harga Oktober 1998 adalah USD 300/oz dan harga Oktober 2008 adalah USD 900/oz.
Dengan penghitungan sederhana, saya peroleh rata-rata kenaikan harga emas adalah 20%/thn.
Jadi penghitungan ulang untuk NPV Emas adalah :
NPV Emas = ( -100 jt) + (120 jt / (1+0,00))
= (- 100 jt) + 120 jt
= 20 jt
5.3 FUTURE WORTH VALUE
Nilai yang akan datang atau future value adalah nilai uang di massa yang akan datang dengan tingkat bunga tertentu.Future value atau nilai yang akan datang dapat dihitung dengan rumus sebagai berikut :
Untuk bisa memperoleh hasil perhitungan NPV tersebut dalam Excel, di kesempatan kali ini saya akan memberikan contoh barisan sel dari data perhitungan nilai NPV suatu perusahaan yang didapatkan berdasarkan hasil analisis kelayakan finansial pada tingkat suku bunga 10% dan lamanya kegiatan usaha yang dilakukan oleh perusahaan tersebut yakni sekitar 10 tahun.
Pada gambar diatas bisa dilihat Kolom B dan
C merupakan barisan sel input data, sementara itu untuk kolom D, E dan F
merupakan hasil perhitungan. Sel E3 dihitung untuk memperoleh nilai DF
sekitar 10% yang terdapat pada sel E2 sebagai acuan sel absolut bisa
menggunakan rumus dibawah ini :
=1/(1+$E$2)^B3
Setelah nilai DF didapat, selanjutnya dikalikan dengan nilai pada sel
C3 untuk menghasilkan nilai PV dengan menggunakan rumus pada Sel F3:
=C3*E3
Sehingga diperoleh total NPV pada Sel F14 dengan rumus:
=SUM(F3:F13)
Selain cara tersebut diatas, Anda juga dapat menggunakan fungsi NPV seperti pada sel F15 sebagai berikut:
=C3+NPV($E$2,C4:C13)
Sedangkan untuk NET PRESENT VALUE merupakan selisih uang yang
diperoleh dan uang yang sudah dikeluarkan dengan metode time value of
money.Rumus time value of money yang present value ini bertujuan untuk mengetahui nilai uang saat ini. Itulah sebabnya uang tersebut akan diterima di masa depan, berikut cara mengetahui metode perhitungannya.
|
Bila…
|
Berarti…
|
Maka…
|
|
NPV > 0
|
investasi yang dilakukan memberikan manfaat bagi perusahaan
|
proyek bisa dijalankan
|
|
NPV < 0
|
investasi yang dilakukan akan mengakibatkan kerugian bagi perusahaan
|
proyek ditolak
|
|
NPV = 0
|
investasi yang dilakukan tidak mengakibatkan perusahaan untung ataupun merugi
|
Kalau proyek dilaksanakan atau tidak dilaksanakan tidak berpengaruh
pada keuangan perusahaan. Keputusan harus ditetapkan dengan menggunakan
kriteria lain misalnya dampak investasi terhadap positioning
perusahaan.
|
Baca juga : Cara Menghitung ROI (Return On Investment)Contoh kasus:
A pada hari ini mendapat pinjaman dari B sebanyak Rp 100 juta yang ingin saya investasikan selama satu tahun. Ada 3 pilihan bagi saya untuk menanamkan uang saya tersebut, yaitu :
1. Deposito 12 bulan dengan bunga 8%/thn,
2. Beli rumah lalu dikontrakkan Rp 10 jt/thn untuk kemudian semoga bisa dijual di akhir tahun dengan harga Rp 150 juta,
3. Beli emas sekarang dan dijual akhir tahun.
Supaya lebih mudah memilih investasi yang bisa saling menguntungkan maka A harus tahun berapa nilai sekarang dari hasil investasi untuk masing-masing pilihan. Atau bisa juga menganalisa berapa rupiah uang yang nantinya akan diterima. A terima dari masing-masing pilihan investasi seandainya hasil investasi tersebut A terima sekarang.
NPV adalah hasil penjumlahan PV pengeluaran untuk investasi dan PV penerimaan dari hasil investasi.
Rumus untuk menghitung Present Value adalah :
PV = C1 / (1 + r)
Dimana C1 = Uang yang akan diterima di tahun ke-1.r = Discount rate/ opportunity cost of capital.
Tingkat pengembalian/hasil investasi (%) dari investasi yang sebanding.
Sedangkan rumus NPV adalah :
NPV = C0 + ( C1 / (1 + r))
Dimana C0 = Jumlah uang yang diinvestasikan (karena ini adalah pengeluaran, maka menggunakan bilangan negatif).Untuk menghitung NPV Deposito, saya menggunakan discount rate (r) sebesar 4 %. Angka ini saya ambil dari tingkat bunga tabungan.
Jadi ,
NPV Deposito = (-100 jt) + (108 jt / ( 1 + 0,04 ))
= (- 100 juta) + 103,85 juta
= 3,85 juta
Lumayan juga hasilnya.
Untuk menghitung NPV Rumah, saya gunakan discount rate 12 % untuk mengakomodasi tingkat risiko.
NPV Rumah = (- 100 jt + 10 jt) + (150 jt / ( 1 + 0,12))
= ( – 90 jt) + 133,93 jt
= 43,93 jt
Untuk menghitung NPV Emas, discount rate-nya 0 %, karena emas meskipun berfungsi sebagai store of value / alat penyimpan kekayaan, emas tidak memberikan hasil.
NPV Emas = (- 100 jt) + ( 100 Jt / (1 + 0,00)) = 0 jt
Untuk berikutnya mari kita coba menghitung harga emas 10 tahun kemudian:
Harga Oktober 1998 adalah USD 300/oz dan harga Oktober 2008 adalah USD 900/oz.
Dengan penghitungan sederhana, saya peroleh rata-rata kenaikan harga emas adalah 20%/thn.
Jadi penghitungan ulang untuk NPV Emas adalah :
NPV Emas = ( -100 jt) + (120 jt / (1+0,00))
= (- 100 jt) + 120 jt
= 20 jt
5.3 FUTURE WORTH VALUE
Nilai yang akan datang atau future value adalah nilai uang di massa yang akan datang dengan tingkat bunga tertentu.Future value atau nilai yang akan datang dapat dihitung dengan rumus sebagai berikut :
Fn = P ( 1 + r ) n
Keterangan:
Fn = ( Future value ( nilai pada akhir
tahun ke n )
P = ( Nilai sekarang ( nilai pada tahun ke 0 )
r = Suku bunga
n = Jangka Waktu ( tahun )
P = ( Nilai sekarang ( nilai pada tahun ke 0 )
r = Suku bunga
n = Jangka Waktu ( tahun )
Rumus diatas
mengasumsikan bahwa bunga di gandakan hanya sekali dalam setahun, jika bunga digandakan
setiap hari , maka rumusnya menjadi:
FV = PV ( 1
+ r /360 ) 360.n
Contoh :
Tanti meminjam
uang di suatu bank sebanyak Rp. 55.555.555 untuk jangka waktu 4 tahun, dengan
tingkat bunga 5% per tahun. Berapakah jumlah seluruh uang yang harus
dikembalikan Tanti pada saat pelunasan?
Dik :
P = 55.555.555
r = 5% = 0,05
n = 4
Dit : F4
?
Jawab :
F4 =
P (1 + r )n
F4=
55.555.555 (1+(0,05))4
F4=67.528.125
5.4 ANNUAL WORTH VALUE
Annual merupakan seri dari pembayaran sejumlah uang dengan sejumlah
yang sama selama periode waktu tertentu pada tingkat bunga tertentu.
Pembayaran ini dapat dilakukan pada akhir tahun yang berjalan.
Maka perhitungannya dapat dirumuskan :
F = A ( 1 + i )n – 1 / i
Dimana :
F = Nilai sejumlah uang pembayaran seri
A = Besarnya pembayaran
i = tingkat bunga
n = jumlah tahun
Maka ( 1 + i )n – 1 / i diebut ebagai equal series compound amount factor yang dapat diperhitungkan.
Itu mengukur jumlah masa depan nominal uang yang diberikan sejumlah uang yang “layak” pada waktu tertentu di masa depan dengan asumsi tertentu suku bunga , atau lebih umum , tingkat pengembalian , itu adalah nilai sekarang dikalikan dengan fungsi akumulasi. Nilai tidak termasuk koreksi terhadap inflasi atau faktor lain yang mempengaruhi nilai sebenarnya dari uang di masa depan. Ini digunakan dalam nilai waktu dari uang perhitungan. adalah nilai suatu aset pada tanggal tertentu.Itu mengukur jumlah masa depan nominal uang yang diberikan sejumlah uang yang “layak” pada waktu tertentu di masa depan dengan asumsi tertentu suku bunga , atau lebih umum , tingkat pengembalian , itu adalah nilai sekarang dikalikan dengan fungsi akumulasi. Nilai tidak termasuk koreksi terhadap inflasi atau faktor lain yang mempengaruhi nilai sebenarnya dari uang di masa depan. Ini digunakan dalam nilai waktu dari uang perhitungan.
untuk menghitung annual worth value digunakan rumus
5.5 INTERNAL RATE OF RETURN
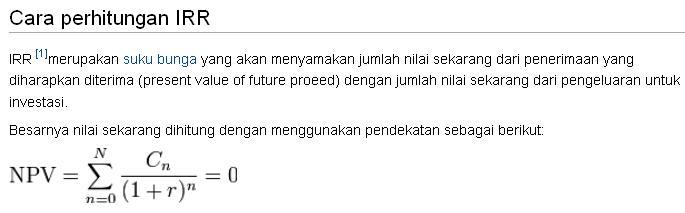 Penerimaan
atau penolakan usulan investasi ini adalah dengan membandingkan IRR
dengan tingkat bunga yang disyaratkan (required rate of return). Apabila
IRR lebih besar dari pada tingkat bunga yang disyaratkan maka proyek
tersebut diterima, apabila lebih kecil diterima.
Periode “Payback” menunjukkan berapa lama (dalam beberapa tahun) suatu investasi akan bisa kembali. Periode “Payback” menunjukkan perbandingan antara “initial investment” dengan aliran kas tahunan, dengan rumus umu sebagai berikut :
Nilai Investasi
Payback Period = _______________
Proceed
Apabila periode payback kurang dari suatu periode yang telah ditentukan proyek tersebut diterima, apabila tidak proyek tersebut ditolak.
Jangka waktu yang dibutuhkan untuk mengembalikan nilai investasi melalui penerimaan – penerimaan yang dihasilkan oleh proyek investasi tersebut juga untuk mengukur kecepatan kembalinya dana investasi.
Kebaikan dan Kelemahan Payback Method
Kebaikan Payback Method
1) Digunakan untuk mengetahui jangka waktu yang diperlukan untuk pengembalian investasi dengan resiko yang besar dan sulit.
2) Dapat digunakan untuk menilai dua proyek investasi yang mempunyai rate of return dan resiko yang sama, sehingga dapat dipilih investasi yang jangka waktu pengembaliannya cepat.
3) Cukup sederhana untuk memilih usul-usul investasi.
Kelemahan Payback Method
1) Tidak memperhatikan nilai waktu dari uang.
2) Tidak memperhitungkan nilai sisa dari investasi.
3) Tidak memperhatikan arus kas setelah periode pengembalian tercapai.
Rumus periode pengembalian jika arus kas per tahun jumlahnya berbeda
a – b
Payback Period = n +_____ x 1 tahun
c – b
n = Tahun terakhir dimana jumlah arus kas masih belum bisa menutup investasi mula-mula
a = Jumlah investasi mula-mula
b = Jumlah kumulatif arus kas pada tahun ke – n
c = Jumlah kumulatif arus kas pada tahun ke n + 1
Rumus periode pengembalian jika arus kas per tahun jumlahnya sama
Investasi awal
Payback Period = ____________ x 1 tahun
Arus kas
· Periode pengembalian lebih cepat : layak
· Periode pengembalian lebih lama : tidak layak
· Jika usulan proyek investasi lebih dari satu maka periode pengembalian yang lebih cepat yang dipilih.
Sumber :http://mayorpelangi.blogspot.co.id/2010/04/aplikasi-aplikasi-hubungan-nilai-uang_20.html
http://aboutengineeringeconomy.blogspot.co.id/2012/04/
http://caraharian.com/rumus-npv.html
http://nurulfauuziyah.blogspot.co.id/2014/11/pengertian-dan-perhitungan-present_29.html
https://ecobudis.wordpress.com/2011/10/11/ekonomi-teknik/
https://kelincicoklatdiary.wordpress.com/2010/10/14/net-present-value-npv-dan-internal-rate-of-return-irr/
https://mazzeko.wordpress.com/2011/12/28/ekonomi-teknik/
Maka perhitungannya dapat dirumuskan :
F = A ( 1 + i )n – 1 / i
Dimana :
F = Nilai sejumlah uang pembayaran seri
A = Besarnya pembayaran
i = tingkat bunga
n = jumlah tahun
Maka ( 1 + i )n – 1 / i diebut ebagai equal series compound amount factor yang dapat diperhitungkan.
Itu mengukur jumlah masa depan nominal uang yang diberikan sejumlah uang yang “layak” pada waktu tertentu di masa depan dengan asumsi tertentu suku bunga , atau lebih umum , tingkat pengembalian , itu adalah nilai sekarang dikalikan dengan fungsi akumulasi. Nilai tidak termasuk koreksi terhadap inflasi atau faktor lain yang mempengaruhi nilai sebenarnya dari uang di masa depan. Ini digunakan dalam nilai waktu dari uang perhitungan. adalah nilai suatu aset pada tanggal tertentu.Itu mengukur jumlah masa depan nominal uang yang diberikan sejumlah uang yang “layak” pada waktu tertentu di masa depan dengan asumsi tertentu suku bunga , atau lebih umum , tingkat pengembalian , itu adalah nilai sekarang dikalikan dengan fungsi akumulasi. Nilai tidak termasuk koreksi terhadap inflasi atau faktor lain yang mempengaruhi nilai sebenarnya dari uang di masa depan. Ini digunakan dalam nilai waktu dari uang perhitungan.
untuk menghitung annual worth value digunakan rumus
5.5 INTERNAL RATE OF RETURN
Metode ini untuk membuat peringkat usulan
investasi dengan menggunakan tingkat pengembalian atas investasi yang
dihitung dengan mencari tingkat diskonto yang menyamakan nilai sekarang
dari arus kas masuk proyek yang diharapkan terhadap nilai sekarang
biaya proyek atau sama dengan tingkat diskonto yang membuat NPV sama
dengan nol.
IRR yang merupakan
indikator tingkat efisiensi dari suatu investasi. Suatu
proyek/investasi dapat dilakukan apabila laju pengembaliannya (rate of
return) lebih besar dari pada laju pengembalian apabila melakukan
investasi di tempat lain (bunga deposito bank, reksadana dan lain-lain).
IRR digunakan dalam menentukan apakah investasi dilaksanakan atau
tidak, untuk itu biasanya digunakan acuan bahwa investasi yang
dilakukan harus lebih tinggi dari Minimum acceptable rate of return atau Minimum atractive rate of return (MARR) . MARR adalah laju pengembalian minimum dari suatu investasi yang berani dilakukan oleh seorang investor.
Dengan rumus umum sebagai berikut :
 Penerimaan
atau penolakan usulan investasi ini adalah dengan membandingkan IRR
dengan tingkat bunga yang disyaratkan (required rate of return). Apabila
IRR lebih besar dari pada tingkat bunga yang disyaratkan maka proyek
tersebut diterima, apabila lebih kecil diterima.
IRR adalah nilai discount rate i yang
membuat NPV dari proyek sama dengan nol. Discount rate yang dipakai
untuk mencari present value dari suatu benefit/biaya harus senilai
dengan opportunity cost of capital seperti terlihat dari sudut pandangan
si penilai proyek. Konsep dasar opportunity cost pada hakikatnya
merupakan pengorbanan yang diberikan sebagai alternatif terbaik untuk
dapat memperoleh sesuatu hasil dan manfaat atau dapat pula menyatakan
harga yang harus dibayar untuk mendapatkannya.
5.6 EXTERNAL RATE OF RETURN
Tingkat eksternal pengembalian adalah tingkat pengembalian di mana
nilai sekarang dari serangkaian arus kas akan menjadi nol, di mana semua
uang tunai mengalir dalam selama proyek tersebut diinvestasikan kembali
pada tingkat pengembalian tambahan
Payback PeriodPeriode “Payback” menunjukkan berapa lama (dalam beberapa tahun) suatu investasi akan bisa kembali. Periode “Payback” menunjukkan perbandingan antara “initial investment” dengan aliran kas tahunan, dengan rumus umu sebagai berikut :
Nilai Investasi
Payback Period = _______________
Proceed
Apabila periode payback kurang dari suatu periode yang telah ditentukan proyek tersebut diterima, apabila tidak proyek tersebut ditolak.
Jangka waktu yang dibutuhkan untuk mengembalikan nilai investasi melalui penerimaan – penerimaan yang dihasilkan oleh proyek investasi tersebut juga untuk mengukur kecepatan kembalinya dana investasi.
Kebaikan dan Kelemahan Payback Method
Kebaikan Payback Method
1) Digunakan untuk mengetahui jangka waktu yang diperlukan untuk pengembalian investasi dengan resiko yang besar dan sulit.
2) Dapat digunakan untuk menilai dua proyek investasi yang mempunyai rate of return dan resiko yang sama, sehingga dapat dipilih investasi yang jangka waktu pengembaliannya cepat.
3) Cukup sederhana untuk memilih usul-usul investasi.
Kelemahan Payback Method
1) Tidak memperhatikan nilai waktu dari uang.
2) Tidak memperhitungkan nilai sisa dari investasi.
3) Tidak memperhatikan arus kas setelah periode pengembalian tercapai.
Rumus periode pengembalian jika arus kas per tahun jumlahnya berbeda
a – b
Payback Period = n +_____ x 1 tahun
c – b
n = Tahun terakhir dimana jumlah arus kas masih belum bisa menutup investasi mula-mula
a = Jumlah investasi mula-mula
b = Jumlah kumulatif arus kas pada tahun ke – n
c = Jumlah kumulatif arus kas pada tahun ke n + 1
Rumus periode pengembalian jika arus kas per tahun jumlahnya sama
Investasi awal
Payback Period = ____________ x 1 tahun
Arus kas
· Periode pengembalian lebih cepat : layak
· Periode pengembalian lebih lama : tidak layak
· Jika usulan proyek investasi lebih dari satu maka periode pengembalian yang lebih cepat yang dipilih.
Sumber :http://mayorpelangi.blogspot.co.id/2010/04/aplikasi-aplikasi-hubungan-nilai-uang_20.html
http://aboutengineeringeconomy.blogspot.co.id/2012/04/
http://caraharian.com/rumus-npv.html
http://nurulfauuziyah.blogspot.co.id/2014/11/pengertian-dan-perhitungan-present_29.html
https://ecobudis.wordpress.com/2011/10/11/ekonomi-teknik/
https://kelincicoklatdiary.wordpress.com/2010/10/14/net-present-value-npv-dan-internal-rate-of-return-irr/
https://mazzeko.wordpress.com/2011/12/28/ekonomi-teknik/
Komentar
Posting Komentar