When you looking the walking rock walking,is one day closer to death.
3. KONSEP NILAI UANG TERHADAP WAKTU
Pengaruh waktu terhadap nilai uang (the time value of money) di masa yang akan datang menyangkut penanaman dana ke dalam suatu investasi baik investasi jangka pendek maupun jangka panjang. Berdasarkan pengaruh waktu nilai uang akan berubah di waktu yang akan datang kalau jumlahnya sama, hal ini disebabkan karena perkembangan perekonomian di mana masyarakat semakin tahu arti perkembangan perekonomian dan bagaimana dampaknya terhadap harga-harga secara umum. Oleh karena itu pengertian dari nilai uang terhadap waktu adalah suatu konsep yang menyatakan bahwa nilai uang sekarang akan lebih berharga dari pada nilai uang masa yang akan datang atau suatu konsep yang mengacu pada perbedaan nilai uang yang disebabkan karena perbedaaan waktu.
Berbicara masalah nilai waktu uang ini, Anwar Iqbal Qureshi (1991) yang dikutip Syafii Antonio (2001: 74) menjelaskan mengenai fenomena bunga dengan rumusan yang dikenal “menurunnya nilai barang di waktu mendatang dibanding dengan nilai barang di waktu kini.” Singkatnya kalangan ini menganggap bahwa: “sebagai agio atau selisih nilai yang diperoleh dari barang-barang pada waktu sekarang terhadap perubahan atau penukaran barang di waktu yang akan datang.”
Boehm Bawerk dalam Syafii Antonio (2001: 74) sebagai pendukung pendapat tersebut mengemukakan tiga alasan mengapa nilai barang di waktu yang mendatang akan berkurang, yaitu sebagai berikut:
Hal tersebut sangat mendasar karena nilai uang akan berubah menurut waktu yang disebabkan banyak factor yang mempengaruhinya seperti. Adanya inflasi, perubahan suku bunga, kebijakan pemerintah dalam hal pajak, suasana politik, dan lain lain.
Bagi umat Islam khususnya di Indonesia, Majelis Ulama Idnonesia (MUI) telah memfatwakan bahwa “bunga” uang haram sifatnya. Namun kehadiran lembaga kredit serta praktek jual beli secara kredit memang tidak dapat dihapuskan begitu saja. Secara umum perannya sangat besar dalam mendorong aktivitas perekonomian. Dan bagi Anda yang beragama Islam, menyikapi hal itu tentu saja terpulang kepada keyakinan masing-masing. Syafii Antonio (2001: 75) mengatakan bahwa secara prinsip, Islam mengakui adanya nilai dan amat berharganya waktu. Oleh karena itu,
Saat ini sudah banyak lembaga keuangan termasuk perbankan yang menerapkan konsep “bagi hasil” dari modal yang ditanamkan atau dipinjamkan sebagai cara yang dianjurkan dalam Islam. Patut pula untuk dikaji pandangan Aristoteles mengenai bunga. Aristoteles dalam Yusuf Qardhawi (1997: 310) memandang “bunga – apapun sumbernya adalah suatu penghasilan yang tidak wajar karena diambil dari jerih kerja orang lain.” Ia berpendapat bahwa “uang tidak melahirkan uang (dengan sendirinya).”
Mari kita coba kembangkan konsep bunga ini dalam pandangan Islam pada kesempatan lain. Dalam kaitannya dengan manajemen aktiva tetap, konsep nilai waktu dari uang diwujudkan dalam bentuk turut diperhitungkannya jumlah modal yang ditanamkan serta usia ekonomis dari aktiva tetap yang relatif lama sebagai kondisi yang penuh kektidakpastian. Investasi yang cukup besar pada aktiva tetap saat ini, walaupun di atas kertas dipandang profitable namun dalam kenyataannya belum tentu. Hal ini karena adanya faktor-faktor lain yang di luar perhitungan mungkin akan mempengaruhi, semisal perubahan kebijakan pemerintah, pengaruh kondisi ekonomi negara tetangga, bencana alam, dan sebagainya.
Manfaat dari kita mengetahui konsep dari nilai uang terhadap waktu adalah untuk mengetahui apakah investasi yang dilakukan dapat memberikan keuntungan atau tidak. Nilai uang terhadap waktu berguna untuk menghitung anggaran. Dengan demikian investor dapat menganalisa apakah proyek tersebut dapat memberikan keuntungan atau tidak. Dimana investor lebih menyukai suatu proyek yang memberikan keuntungan setiap tahun dimulai tahun pertama sampai tahun berikutnya.
3.1 PERTIMBANGAN PENGEMBALIAN TERHADAP MODAL
Cara lain untuk menentukan apakah suatu investasi merupakan kegiatan yang menguntungkan atau merugikan dapat dilakukan dengan menghitung tingkat .pengembalian modal dari investasi tersebut. Tingkat pengembalian modal dinyatakan dalam persen dan ia menggambarkan tingkat keuntungan per tahun dari modal yang diinvestasikan. Untuk itu tingkat pengembalian modal dapat dihituna denaan rumus:
Pada persamaan tersebut:

3.3 BUNGA SEDERHANA
3.4 BUNGA MAJEMUK
Jika kita menyimpan modal berupa uang di bank selama periode bunga tertentu, misalnya satu tahun maka setelah satu tahun kita akan mendapatkan bunga sebesar p % kali modal yang kita bungakan. Jika bunga itu tidak kita ambil, tetapi ditambahkan pada modal awal untuk dibungakan lagi pada periode berikutnya, sehingga besarnya bunga pada setiap periode berikutnya berbeda jumlahnya (menjadi bunga berbunga), maka dikatakan modal tersebut dibungakan atas dasar bunga majemuk.Bunga merupakan pertambahan pada jumlah uang yang semula dipinjamkan atau yang diinvestasikan. Bunga majemuk adalah suatu jumlah yang menyebabkan modal bertambah dalam sejumlah waktu yang diberikan.. jumlah bunga majemuk dan modal disebut jumlah uang majemuk. Interval waktu yang sama yang berturut turut di sebut periode konversi atau periode bunga dan biasanya dalam waktu tiga bulan (kuartalan ), enam bulan atau satu tahun.
3.5 KONSEP KEEKIVALENAN
ekuivalen adalah metode mencari kesamaan atau kesetaraan nilai uang untuk waktu yang berbeda.
Dalam perhitungan ekuivalen dibutuhkan data tentang:


Bentuk-bentuk pembagian dividen baca di : Inilah 3 Bentuk Pembagian Dividen yang Sebaiknya Diketahui sebelum Anda Membeli Saham
Bila ada yang mengatakan :bukankah saldo akhir kas sudah ada di neraca?
Iya benar, di neraca sudah dicantumkan saldo akhir kas, namun belum dirinci mengenai asal kas dan untuk apa saja kas itu dikeluarkan.
Sehingga diperlukan Laporan Arus Kas (statement of cash flow).
Ada tiga elemen dalam Laporan Arus Kas, yaitu :
Arus Kas dari Kegiatan Usaha (Operating Activities)
Arus kas baik pemasukan maupun pengeluaran yang berasal dari kegiatan usaha perusahaan. Kegiatan yang diklasifikasikan dalam kelompok ini tercermin dari Laporan Laba Rugi perusahaan.
Misalnya : penerimaan uang dari pelanggan, pengeluaran uang untuk membayar utang dan gaji, penerimaan dividen, penerimaan bunga dan pelunasan pajak.
Arus Kas dari Kegiatan Investasi (Investing Activities)
Arus kas baik pemasukan maupun pengeluaran yang berasal dari kegiatan investasi.
Kegiatan yang diklasifikasikan ke dalam kelompok ini adalah semua kegiatan yang terkait dengan aktifitas pembelian dan penjualan aktiva perusahaan serta kegiatan yang terkait dengan piutang perusahaan dengan entitas lain.
Contoh : pembelian mesin, penjualan mesin lama.
Arus Kas dari Kegiatan Pendanaan (Financing Activities)
Arus kas atau aliran kas yang berasal dari kegiatan pendanaan perusahaan. Misalnya : penjualan obligasi, emisi saham, pembayaran dividen, pelunasan kredit dari bank.
Langkah-langkah Membuat Laporan Arus Kas:
Ada 2 sumber data yang digunakan untuk membuat Laporan Arus Kas, yaitu :
Langkah #1. Data Laporan Laba Rugi Tahun 2015

Dari contoh Laporan Laba Rugi di atas, kita bisa melihat perusahaan dalam keadaan merugi sebesar Rp. 244.473.335,–
Langkah #2. Mengumpulkan data Neraca tahun 2014 dan 2015
Neraca tahun 2014:

Neraca tahun 2015:

Langkah #3. Membandingkan antara Neraca periode sebelumnya (2014) dengan Neraca periode Berjalan (2015), tujuannya adalah untuk memperoleh data aktivitas keuangan perusahaan pada periode tahun 2015.
Sehingga kita akan memperoleh data laporan sebagai berikut :


Pada kolom Net Change menunjukkan aktivitas atau kegiatan yang terjadi sejak 01 Januari 2015 sampai dengan 31 Desember 2015.
Kolom net change merupakan selisih antara data neraca tahun 2015 dengan 2014 :
(a). Kelompok AKTIVA :
Bila angka yang dihasilkan pada kolom net chane bertanda positif, artinya : terjadi pengeluaran kas.
Contohnya pada rekening “BANK” , net change-nya adalah Rp. 159.031.548 artinya untuk rekening BANK perusahaan mengeluarkan kas sebesar Rp. 159.031.548,-
Sebaliknya jika angka pada kolom net change ini bertanda negatif, artinya : terjadi penerimaan kas.
Contohnya pada rekening “KAS” net change-nya adalah (Rp. 2.352.092.580), artinya telah terjadi realisasi kas masuk sebesar Rp. 2.352.092.580,-
(b). Kelompok KEWAJIBAN dan EKUITAS (Passiva) :
Bika angka yang dihasilkan pada kolom net change bertanda positif, artinya : telah terjadi realisasi kas masuk, sebaliknya bila angka pada kolom net change bertanda negatif maka telah terjadi penerimaan kas.
Langkah #4. Menyusun Laporan Arus Kas
Dari Laporan Laba/Rugi dan perbandingan neraca tahun 2014 dengan 2015 seperti diatas, maka kita sudah siap untuk menyusun Laporan Arus Kas.
Sebagaimana telah disebutkan di bagian awal artikel ini bahwa Laporan Arus Kas terdiri 3 elemen, yuk kita lihat per elemennya untuk menyusun laporan arus kas :
Kerugian itu bisa dilihat dari angkanya yang bertanda negatif (Jika perusahaan memperoleh laba, maka tandanya akan positif).
Laba atau rugi dikurangi dengan Cost/Expense non cash (depreciation & amortization). Maka akan diperoleh Arus kas dari aktifitas operasi. Dalam contoh di atas nilai kas dari operating activities sebesar (Rp. 32. 886.142.667,-)
Angka yang bertanda positif diganti menjadi negatif, begitu juga sebaliknya angka yang bertanda negatif diganti dengan tanda negatif.
Kebetulan dalan contoh di atas hanya ada satu rekening untuk item ini yaitu aktiva tetap.
Bila jumlah item-nya banyak maka jumlahkan semua angka sehingga akan diperoleh Arus Kas dari Aktifitas Investasi.
Dari contoh di atas diperoleh jumlah arus kas dari kegiatan investasi adalah sebesar Rp. 16.843.930.
Angka bertanda positif dibiarkan tetap positif, dan yang bertanda negatif dibiarkan tetap negatif. Kemudian tinggal menjumlahkan sehingga akan diperoleh Arus Kas dari Aktifitas Pendanaan.
Dari contoh di atas diperoleh jumlah arus kas dari kegiatan pendanaan adalah sebesar Rp. 30.709.925.565,-
Baca juga artikel bagus yang akan membantu meningkatkan omset bisnis Anda berikut ini : Accounting Tools dan SOP Akuntansi Keuangan.
Dari contoh di atas diperoleh Total Kegiatan Kas sebesar (Rp. 2.193.061.032,-)
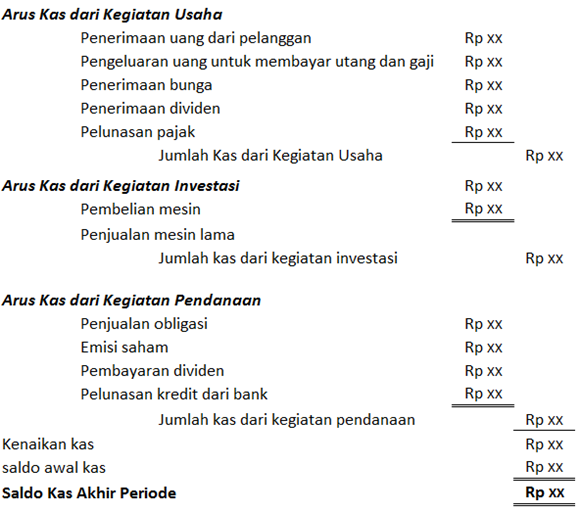
Elemen Laporan Arus Kas Direct Method sama saja dengan Indirect method, yang berbeda adalah sumber data dan langkah-langkahnya.
Cara atau metode pembuatan Laporan Arus Kas dengan metode langsung sumber datanya adalah :
Langkah #1. Lakukan pemeriksaan silang antara : Buku Kas Bank, Rekening Koran (Bank Statement), Bonggol Check, dan Buku Kas Kecil.
Baca : Download Template Laporan Rekonsiliasi Bank
Bila rekonsiliasi bank dan rekonsiliasi petty cash sudah dilaksanakan secara teratur, angkah #1 ini bisa dilewati.
Langkah #2. Eliminasi (menghapuskan) semua transaksi silang antar buku kas.
Langkah #3. Klasifikasikan semua jenis pengeluaran dan pemasukan kas ke dalam elemen-elemen laporan arus kas.
Langkah ke #3. Ini akan memakan banyak waktu, namun bila anda membuatnya pada saat semua catatan sudah selesai dan laporan arus kas sudah harus selesai.
Cara terbaik untuk mengatasi persoalan ini adalah melakukan pekerjaan ini sejak dari awal dan dilakukan setiap hari dengan seperti itu maka akan terasa ringan.
Sebagaimana telah kita ketahui bersama bahwa elemen-elemen Laporan Arus Kas adalah Kegiatan Operasi , Kegiatan Investasi dan Kegiatan pendanaan.
Bagaimana cara memasukan setiap transaksi ke dalam masing-masing kegiatan tersebut?
Untuk menentukan transaksi apa saja yang tergolong ke dalam masing-masing kegiatan tersebut, maka dapat menggunakan panduan berikut ini :
Kegiatan Operasi : adalah semua transaksi yang terkait dengan kegiatan utama perusahaan.
Yang tergolong ke dalam kegiatan utama perusahaan adalah semua transaksi yang akan masuk ke dalam laporan Laba Rugi, yaitu transaksi Pendapatan (revenue), Harga Pokok Penjualan, dan Biaya operasional.
Kegiatan Investasi : adalah semua transaksi yang terkait dengan penjualan dan pembelian aktiva tetap, penerimaan kas dari piutang, pengembalian cash advance, pengeluaran kas yang mengakibatkan piutang meningkat, termasuk juga dalam hal ini adalah pemberian cash bon (cash advance), deposit, dan uang muka biaya.
Kegiatan Pendanaan : adalah transaksi-transaksi yang terkait dengan modal dan kewajiban, yaitu : pengeluaran kas untuk pelunasan utang, penerimaan kas dari hasil utang baru (bank loans & credit loans). Penerimaan atas penjualan saham atau surat berharga lainnya.
Langkah #4. Setelah melakukan klasifikasi terhadap semua transaksi, selanjutnya adalah mulai menyusun Laporan Arus Kas.
Caranya dengan menjumlahkan setiap jenis kegiatan yang telah dikelompokkan sesuai dengan jenis kegiatannya, yaitu operasional, investasi dan pendanaan.
Sehingga menjadi bentuk laporan arus kas.
Saat melakukan langkah-langkah ini tidak perlu lagi berpikir tentang eliminasi atas transaksi-transaksi accrual atau transaksi-transaksi non cash basis, karena penglompokkan ini telah dilakukan pada buku kas.
Sehingga apapun jenis transaksinya sudah pasti menggunakan kas,.
Untuk mempermudah pemahaman tentang penyusunan laporan arus kas melalui metode Ini, maka saya akan memberikan contoh berikut ini:
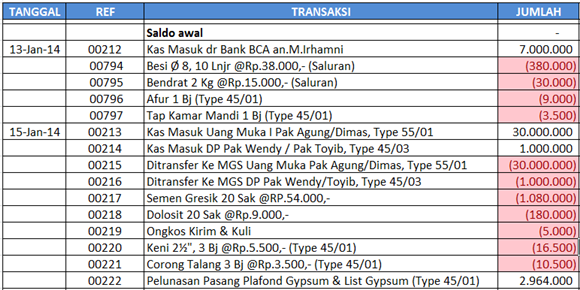
Buku Kas Bank, mungkin bentuknya seperti ini :

Dan Buku Petty Cash seperti ini :
2. Nilai yang akan datang
3.9 TIDAK DIKETAHUI NILAI AKAN DATANG,DIKETAHUI NILAI AWAL
Tahukah anda bahwa nilai uang yang sekarang tidak akan sama dengan nilai di masa depan. Ini berarti uang yang saat ini kita pegang lebih berharga nilainya dibandingkan dengan nilainya nanti di masa mendatang.
Coba bayangkan ketika anda memiliki uang satu juta rupiah di tahun 1970. Dengan uang sebesar itu anda sudah bisa hidup mewah bagaikan milyuner di masa kini. Tahun 1990 uang satu juta sudah mengalami penurunan namun nilai wah dari uang satu juta masih termasuk lumayan dan dapat menghidupi keluarga secara wajar. Namun uang satu juta di masa sekarang jelas sudah tidak ada apa-apanya. Orang yang kaya di jaman dulu disebut juga dengan sebutan jutawan, namun kini sebutan tersebut perlahan menghilang dan digantikan dengan sebutan milyuner.
Jika kita melakukan investasi, maka konsep nilai waktu uang harus benar-benar dipahami dan dimengerti sedalam mungkin. Jangan sampai kita tertipu oleh angka-angka yang fantastis, namun di balik angka yang besar itu kenyataannya justru kerugian yang kita dapatkan. Contoh kasusnya adalah jika kita berinvestasi 10 juta rupiah untuk jangka waktu 20 tahun dengan total pengembalian atau return sebesar 50 juta rupiah. Jika kita lihat dari nilai sekarang 50 juta adalah angka yang fantastis dibandingkan dengan 10 juta. Namun setelah 20 tahun berikutnya belum tentu nilai 50 juta lebih baik dibandingkan dengan nilai 10 juta saat ini.
1. Nilai yang akan datang
FV = Ko (1 + r) ^n
Keteragan :
FV = Future Value / Nilai Mendatang
Ko = Arus Kas Awal
r = Rate / Tingkat Bunga
^n = Tahun Ke-n (dibaca dan dihitung pangkat n)
Contoh : Jika kita menabung 1 juta rupiah dengan bunga 10% maka setelah satu tahun kita akan mendapat :
FV = 1.000.000 (1 + 0,1) ^1
FV = 1.100.000 rupiah
2. Nilai Sekarang / Present Value
*Present value adalah nilai sekarang dari sebuah anuitas dan identik dengan nilai awal dari penanaman modal.
Rumus Nilai Sekarang
PV = Kn / (1 + r) ^n
Keterangan :
PV = Present Value / Nilai Sekarang
Kn = Arus kas pada tahun ke-n
r = Rate / Tingkat bunga
^n = Tahun Ke-n (dibaca dan dihitung pangkat n)
Contoh : Jika di masa yang akan datang kita akan punya saldo sebesar 1,1 juta hasil berinvestasi selama satu tahun, maka uang kita saat ini adalah sebesar :
PV = 1.100.000 / (1 + 0,1) ^1
PV = 1.000.000 rupiah
Tambahan :
1 / (1 + r) ^n disebut juga sebagai discount factor
*Present Value ( nilai sekarang ) merupakan kebalikan dari compound bvalue ( nilai majemuk ) adalah besarnya jumlah uang, pada permulaan periode atas dasar tingkat bunga tyertentu dari ejumlah uang yang baru akan diterima beberapa waktu / periode yang akan datang.
Jadi present value menghitung nilai uang pada waktu sekarang bagi sejumlah uang yang baru akan kita miliki beberapa waktu kemudian.
Formula dari compound value ( nilai majemuk ) adalah :
Fn = P ( 1 + i )n
Maka kebalikannya sebagai present value ( nilai sekarang ) sama dengan :
P = Fn / ( 1 + i )n
Atau
P = Fn ( 1 + i )-n
Dimana :
Fn = Nilai yang akan datang / future value tahun ke – n
P = Nilai sekarang / present value
i = tingkat bunga
n = jumlah tahun
Faktor ( 1 + i )-n diistilahkan dengan Discount Factor
3. Nilai Sekarang dan Nilai Masa Datang
Hubungan antara Present Value dengan Future amount
Hubungan antara present value dengan future value sebuah annuity due sama dengan hubungan yang terdapat pada perhitungan bunga majemuk.present value merupakan modal dasar dan future value merupakan penjabaran dari bunga majemuk.
An (ad) = Sn (ad) (1+i)-n
Sn (ad) = An (ad) (1+i)n
Apabila diketahui nilai present value dari annuity due, jumlah penerimaan pada akhir interval dapat diketahui tanpa menghitung besarnya anuitas pada setiap interval. Hubungan ini tidak dapat diterapkan pada ordinary annuity maupun bentuk annuity lainnya, misalnya deferred annuity.
FV = Ko (1 + r) ^n
Keteragan :
FV = Future Value / Nilai Mendatang
Ko = Arus Kas Awal
r = Rate / Tingkat Bunga
^n = Tahun Ke-n (dibaca dan dihitung pangkat n).
Contoh :
Jika kita menabung 1 juta rupiah dengan bunga 10% maka setelah satu tahun kita akan mendapat :
FV = 1.000.000 (1 + 0,1) ^1
FV = 1.100.000 rupiah
4. Annuitas
Anuitas adalah serangkaian pembayaran dolar yang sama untuk jumlah tahun yang telah ditetapkan atau suatu rangkaian penerimaan dalam pembayaran tetap yang dilakukan secara berkala pada jangka waktu tertentu.
Anuitas terjadi disebabkan karena di dalam keuangan sering terjadi pembayaran investasi dalam bentuk obligasi yang membutuhkan waktu yang lama dan menggunakan metode yang agak rumit sehingga membutuhkan modifikasi rumus dan metode yang baru. Sebagai contoh adalah bunga yang diterima dari obligasi atau deviden tunai dari saham preferen.
Ada dua jenis dasar anuitas, yaitu :
1. Anuitas biasa (ordinary), adalah anuitas yang pembayaran atau penerimaannya terjadi pada akhir periode.
2. Anuitas jatuh tempo (due), adalah anuitas yang pembayaran atau penerimaannya dilakukan
di awal periode.
Adapun jenis-jenis anuitas lainnya, yaitu :
1. ANUITAS ABADI (PERPETUITY)
Anuitas dengan jangka waktu yang tidak terbatas.
2. ANUITAS SEDERHANA (SIMPLE ANNUITY; ORDINARY ANNUITY)
Anuitas dengan jangka waktu bunga atau premi yang bertepatan dengan jangka waktu pembayaran berkala.
3. ANUITAS TAK-TERDUGA (CONTINGENT ANNUITY)
Pembayaran tahunan yang frekuensi atau jangka waktu pembayarannya dilakukan apabila terjadi peristiwa yang tidak pasti.
4. ANUITAS TERTANGGUH (DEFERRED ANNUITY)
Anuitas dengan pembayaran yang akan dimulai pada waktu tertentu pada masa yang akan datang.
5. ANUITAS MAJEMUK (COMPOUND ANNUITIES)
Menabung atau menyimpan jumlah uang yang sama di akhir tahun untuk sejumlah tahun tertentu dan membiarkan jumlah itu berkembang.
a. Anuitas Biasa
Anuitas biasa adalah sebuah anuitas yang mempunyai interval yang sama antara waktu pembayaran dengan waktu dibunga majemukkan.
Berdasarkan tanggal pembayarannya, anuitas biasa dapat dibagi 3 bagian, yaitu:
1. Ordinary annuity
2. Annuity due
3. Deferred annuity.
Ordinary annuity
Ordinary annuity adalah sebuah anuitas yang diperhitungkan pada setiap akhir interval seperti akhir bulan, akhir kuartal, akhir setiap 6 bulan, maupun pada setiap akhir tahun.
An = R R = An
Sn = R R = Sn
Di mana: An = Present value R = Annuity
Sn = Future value i = Tingkat bunga/interval
n = jumlah interval pembayaran
b. Anuitas Terhutang
c. Nilai sekarang dari anuitas
Anuitas dari sebuah present value sama dengan jumlah angsuran pada setiap interval. Jumlah angsuran pada setiap interval dari sejumlah pinjaman tergantung pada besar kecilnya tingkat bunga dan jangka waktu yang digunakan.
Perhitungan nilai sekarang ( present value ) dari suatu annuity adalah kebalikan dari perhitungan jumlah nilai majemuk dari suatu annuity.
Maka perhitungannya dapat dirumuskan :
Fn = A ( i / ( 1 + i )n – 1)
Dimana :
Fn = Jumlah semua penerimaan – penerimaan dinilai sekarang
A = Penerimaan setiap saat
i = Tingkat bunga
n = Jumlah tahun
Nilai sekarang dari anuitas n tahun disebut An dan nilai sekarang faktor bunga anuitas disebut PVIFAk,n.
An = PMT (PVIFAk,n)
PVIFAk,n = 1 – ___1____ = 1/k – ____1____
(1+k)n k (1+k)n
———-k
d. Nilai sekarang dari anuitas terhutang
Berguna untuk mengukur setiap pembayaran yang maju satu periode atau pembayaran pada awal tahun dengan menggunakan formulasi :
An (Anuitas Terhutang) = PMT (PVIFAk,n)(1+k)
e. Anuitas Abadi
Anuitas dengan jangka waktu yang tidak terbatas.
f. Nilai Sekarang dan Seri Pembayaran Yang Tidak Rata
g. Periode Kemajemukan Tengah Tahunan atau Periode Lainnya
h. Amortisasi Pinjaman
Adalah suatu pinjaman yang dibayar kembali dengan jumlah pembayaran yang sama besar setiap periode selama jangka waktunya.
PVA = PMT ( PVIFA k,n )
PMT = PVA
————-
PVIFA k,n
Skedule Amortisasi/Amortized Loan)
• Skedule yang menunjukkan secara tepat bagaimana pinjaman akan dibayar.
• Skedul ini menunjukkan pembayaran yang harus dilakukan pada Setiap tanggal yang
ditetapkan dan rincian pembayaran yang menunjukkan unsur bunga dan unsur pokok yang mengurangi saldo pokok pinjaman.
• Skedule ini disebut juga hutang yang teramortisasi (Amortized Loan)
3.10 GRADIEN SERAGAM


3.11 SUKU BUNGA TERHADAP WAKTU
3. KONSEP NILAI UANG TERHADAP WAKTU
Pengaruh waktu terhadap nilai uang (the time value of money) di masa yang akan datang menyangkut penanaman dana ke dalam suatu investasi baik investasi jangka pendek maupun jangka panjang. Berdasarkan pengaruh waktu nilai uang akan berubah di waktu yang akan datang kalau jumlahnya sama, hal ini disebabkan karena perkembangan perekonomian di mana masyarakat semakin tahu arti perkembangan perekonomian dan bagaimana dampaknya terhadap harga-harga secara umum. Oleh karena itu pengertian dari nilai uang terhadap waktu adalah suatu konsep yang menyatakan bahwa nilai uang sekarang akan lebih berharga dari pada nilai uang masa yang akan datang atau suatu konsep yang mengacu pada perbedaan nilai uang yang disebabkan karena perbedaaan waktu.
Berbicara masalah nilai waktu uang ini, Anwar Iqbal Qureshi (1991) yang dikutip Syafii Antonio (2001: 74) menjelaskan mengenai fenomena bunga dengan rumusan yang dikenal “menurunnya nilai barang di waktu mendatang dibanding dengan nilai barang di waktu kini.” Singkatnya kalangan ini menganggap bahwa: “sebagai agio atau selisih nilai yang diperoleh dari barang-barang pada waktu sekarang terhadap perubahan atau penukaran barang di waktu yang akan datang.”
Boehm Bawerk dalam Syafii Antonio (2001: 74) sebagai pendukung pendapat tersebut mengemukakan tiga alasan mengapa nilai barang di waktu yang mendatang akan berkurang, yaitu sebagai berikut:
- Keuntungan di masa yang akan datang diragukan. Hal tersebut disebabkan oleh ketidakpastian peristiwa serta kehidupan manusia yang akan datang, sedangkan keuntungan masa kini sangat jelas dan pasti.
- Kepuasan terhadap kehendak atau keinginan masa kini lebih bernilai bagi manusia daripada kepuasan mereka pada waktu yang akan datang. Pada masa yang akan datang, mungkin saja seseorang tidak mempunyai kehendak semacam sekarang.
- Kenyataannya, barang-barang pada waktu kini lebih penting dan berguna. Dengan demikian, barang-barang tersebut mempunyai nilai yang lebih tinggi dibanding dengan barang-barang pada waktu yang akan datang.
Hal tersebut sangat mendasar karena nilai uang akan berubah menurut waktu yang disebabkan banyak factor yang mempengaruhinya seperti. Adanya inflasi, perubahan suku bunga, kebijakan pemerintah dalam hal pajak, suasana politik, dan lain lain.
Bagi umat Islam khususnya di Indonesia, Majelis Ulama Idnonesia (MUI) telah memfatwakan bahwa “bunga” uang haram sifatnya. Namun kehadiran lembaga kredit serta praktek jual beli secara kredit memang tidak dapat dihapuskan begitu saja. Secara umum perannya sangat besar dalam mendorong aktivitas perekonomian. Dan bagi Anda yang beragama Islam, menyikapi hal itu tentu saja terpulang kepada keyakinan masing-masing. Syafii Antonio (2001: 75) mengatakan bahwa secara prinsip, Islam mengakui adanya nilai dan amat berharganya waktu. Oleh karena itu,
- Banyak sekali sumpah Allah dalam Al-Qur’an dengan menggunakan waktu, seperti demi masa, demi waktu dhuha, demi waktu fajar, demi waktu malam, dan lain-lain.
- Rasulullah SAW pernah bersabda, “Waktu itu seperti pedang; jika kita tidak menggunakannya dengan baik, ia akan memotong kita.”
Saat ini sudah banyak lembaga keuangan termasuk perbankan yang menerapkan konsep “bagi hasil” dari modal yang ditanamkan atau dipinjamkan sebagai cara yang dianjurkan dalam Islam. Patut pula untuk dikaji pandangan Aristoteles mengenai bunga. Aristoteles dalam Yusuf Qardhawi (1997: 310) memandang “bunga – apapun sumbernya adalah suatu penghasilan yang tidak wajar karena diambil dari jerih kerja orang lain.” Ia berpendapat bahwa “uang tidak melahirkan uang (dengan sendirinya).”
Mari kita coba kembangkan konsep bunga ini dalam pandangan Islam pada kesempatan lain. Dalam kaitannya dengan manajemen aktiva tetap, konsep nilai waktu dari uang diwujudkan dalam bentuk turut diperhitungkannya jumlah modal yang ditanamkan serta usia ekonomis dari aktiva tetap yang relatif lama sebagai kondisi yang penuh kektidakpastian. Investasi yang cukup besar pada aktiva tetap saat ini, walaupun di atas kertas dipandang profitable namun dalam kenyataannya belum tentu. Hal ini karena adanya faktor-faktor lain yang di luar perhitungan mungkin akan mempengaruhi, semisal perubahan kebijakan pemerintah, pengaruh kondisi ekonomi negara tetangga, bencana alam, dan sebagainya.
Manfaat dari kita mengetahui konsep dari nilai uang terhadap waktu adalah untuk mengetahui apakah investasi yang dilakukan dapat memberikan keuntungan atau tidak. Nilai uang terhadap waktu berguna untuk menghitung anggaran. Dengan demikian investor dapat menganalisa apakah proyek tersebut dapat memberikan keuntungan atau tidak. Dimana investor lebih menyukai suatu proyek yang memberikan keuntungan setiap tahun dimulai tahun pertama sampai tahun berikutnya.
3.1 PERTIMBANGAN PENGEMBALIAN TERHADAP MODAL
Pendapatan yang diterima dari suatu kegiatan menanam modal biasanya akan
diterima dalam beberapa tahun. Suatu kegiatan investasi dapat dikatakan
memperoleh keuntungan apabila nilai sekarang pendapatan di masa depan
adalah lebih besar daripada nilai sekarang modal yang diinvestasikan.
Nilai sekarang pendapatan di masa depan dapat dihitung dengan
menggunakan persamaan sebagai berikut. Pada persamaan di atas:
- NS adalah nilai sekarang pendapatan yang diperoleh antara tahun 1 hingga tahun n apabila investasi tersebut didiskontokan sampai dengan tahun n.
- Y1, Y2.... Yll adalah pendapatan neto (keuntungan) yang diperoleh perusahaan antara tahun 1 hingga tahun n.
- r adalah tingkat bunga.
Apabila nilai sekarang modal yang diinvestasikan, diasumsikan dengan M,
maka penanaman modal tersebut dikatakan menguntungkan apabila NS lebih
besar dari M.
Cara lain untuk menentukan apakah suatu investasi merupakan kegiatan yang menguntungkan atau merugikan dapat dilakukan dengan menghitung tingkat .pengembalian modal dari investasi tersebut. Tingkat pengembalian modal dinyatakan dalam persen dan ia menggambarkan tingkat keuntungan per tahun dari modal yang diinvestasikan. Untuk itu tingkat pengembalian modal dapat dihituna denaan rumus:
Pada persamaan tersebut:
- M adalah modal yang diinvestasikan.
- Y1, Y2, Y3 hingga Yn adalah pendapatan neto (keuntungan) yang diperoleh dari tahun 1 hingga tahan ke n.
- R adalah tingkat pengembalian modal
Dari persamaan di atas nilai yang akan dihitung adalah R karena M dan Y1
hingga Yn sudah diketahui nilainya. Suatu investasi dianggap
menguntungkan apabila nilai R lebih besar dari tingkat bunga.
Efisiensi Modal Marjinal

Efisiensi modal marjinal (marginal efficiency of capital) adalah suatu
kurva yang menunjukkan hubungan antara tingkat pengembalian modal dan
jumlah modal yang akan diinvestasikan. Dari kurva pada Peraga 9.4 dapat
dijelaskan bahwa kurva MEI (efisiensi modal marjinal) ditunjukkan oleh
tiga buah titik: A, B, dan C.
Titik A menggambarkan bahwa tingkat pengembalian modal adalah Ro dan
investasi adalah Io. Ini berarti titik A menggambarkan bahwa dalam
perekonomian terdapat kegiatan investasi yang akan menghasilkan tingkat
pengembalian modal sebanyak Ro atau lebih tinggi dan untuk mewujudkan
investasi tersebut modal yang diperlukan adalah sebanyak Io.
Titik B dan C juga memberikan gambaran yang sama. Titik B menggambarkan
wujudnya kesempatan untuk berinvestasi dengan tingkat pengembalian modal
R1 atau lebih dan modal yang diperlukan adalah I1. Dan titik C
menggambarkan, untuk mewujudkan usaha yang menghasilkan tingkat
pengembalian modal sebanyak R2 atau lebih diperlukan modal sebanyak 12.
3.2 ASAL MULA BUNGA
Sekarang ini setiap orang yang membutuhkan modal memerlukan yang namanya uang.
Hampir setiap warga masyarakat yang membutuhkan biaya untuk membangun rumah,
membuat bisnis, serta menciptakan usaha pasti butuh uang. Sayangnya, dewasa ini
kebutuhan uang disuplai dari bank yang selalu menerapkan sistem berbunga.
Asal-Usul BungaSebelum orang mengenal uang, mereka selalu menggunakan sistem barter. Sistem ini memang cukup efektif dan berperan penting di dalam kehidupan masyarakat. Barang yang ditukar dapat diganti dengan barang yang diinginkan. Setelah sekian lama, muncul masalah baru dari sistem barter yaitu orang yang ingin membeli barang tertentu tidak bisa ditukar dengan barang miliknya. Menukar 15 ekor ayam memang bisa ditukar dengan 1 gerobak. bagaimana jika kita ingin menukar 4 ekor ayam? Apakah akan ditukar dengan seperempat gerobak? hal itu tidak mungkin.
Masalah tersebut mulai difikirkan oleh salah seseorang yang kelak akan mengubah sistem barter menjadi sistem kurs uang yang terjadi seperti sekarang ini. Sebut saja Tuan X. Tuan X adalah seorang pengrajin emas yang mana mereka senantiasa melakukan penambangan emas sebagai penghasilan utama.
Melihat kejadian yang dilakukan penduduk dari sistem barter, akhirnya Tuan X memiliki rencana untuk membuat kebijakan baru. Seluruh lapisan masyarakat diberi undangan untuk hadir dilapangan besar. Para menteri, pejabat pemerintahan, hingga rakyat jelata datang menghadiri udangan Tuan X yang akan memberikan arahan mengenai sistem kurs uang ini.
“Sistem barter telah memberikan kelemahan dalam model transaksi saat ini. Anda semua yang hadir mengetahui betapa sulitnya menukarkan benda kecil dengan benda yang terlalu besar sehingga harus menunggu waktu mengumpulkan benda-benda tersebut supaya nilainya sama. Saya punya sistem baru yang akan merubah tukar-menukar benda menjadi lebih efektif yang disebut alat tukar Emas”. Tuan X melanjutkan, “Semua orang tahu, Emas sulit di dapat, dan keberadaan pada alam tidak berlimpah yang menjadikan nilai emas selalu naik”.
Pada akhirnya orang-orang setuju alat tukar diganti menggunakan emas. Semua orang bangga dan senang sekali dengan adanya alat tukar emas ini, orang-orang dapat membeli dan menjual apapun tanpa terpatok dari ukuran dan barang yang ingin ditukarkan. Tuan X berkata “Uang Emas ini akan dibuat unik dan berbeda yang tidak bisa dijiplak atau ditiru oleh orang lain, sehingga hanya uang emas inilah yang benar-benar dapat dimanfaatkan untuk ditukarkan dengan barang. Setiap uang yang saya pinjamkan harus dikembalikan pada tahun depan beserta tambahan 5% sebagai hasil jerih payah saya dalam pembuatan uang tersebut”.
Seluruh rakyat setuju dan mengiyakan Tuan X. Segeralah saat itu setiap orang mendapatkan pinjaman uang dari Tuan X dan digunakan dalam jual beli barang dagangan. Awalnya mereka suka sekali bisa membeli apapun dan bisa mendapatkan barang yang diinginkannya. Namun setelah satu tahun berlalu kini harus mengembalikan pinjaman beserta tambahan 5%nya.
Mereka yang memiliki lebih dapat mengembalikan secara penuh beserta tambahannya. Sedangkan mereka yang tidak memiliki banyak uang emas akhirnya tidak kuat bayar. Masyarakat yang tidak banyak uang mulai merasakan pahitnya berhutang. Jaminan mulai disita oleh Tuan X, rumah dan aset-aset lainnya mulailah diambil alih.
KesimpulanSistem barter memiliki banyak kelemahan dimana barang yang harus ditukarkan memiliki nilai yang sama dengan barang yang dipertukarkan. Kelemahan tersebut bisa diatasi dengan nilai kurs uang. Namun ternyata alat tukar ini disalahgunakan dengan memakai bunga. Sistem bunga dengan cara mengembalikan pinjaman beserta tambahannya merupakan langkah yang menguntungkan pihak pembuat uang dan merugikan pihak peminjam.
Sekarang ini setiap orang yang membutuhkan modal memerlukan yang namanya uang. Hampir setiap warga masyarakat yang membutuhkan biaya untuk membangun rumah, membuat bisnis, serta menciptakan usaha pasti butuh uang. Sayangnya, dewasa ini kebutuhan uang disuplai dari bank yang selalu menerapkan sistem berbunga.
Asal-Usul BungaSebelum orang mengenal uang, mereka selalu menggunakan sistem barter. Sistem ini memang cukup efektif dan berperan penting di dalam kehidupan masyarakat. Barang yang ditukar dapat diganti dengan barang yang diinginkan. Setelah sekian lama, muncul masalah baru dari sistem barter yaitu orang yang ingin membeli barang tertentu tidak bisa ditukar dengan barang miliknya. Menukar 15 ekor ayam memang bisa ditukar dengan 1 gerobak. bagaimana jika kita ingin menukar 4 ekor ayam? Apakah akan ditukar dengan seperempat gerobak? hal itu tidak mungkin.
Masalah tersebut mulai difikirkan oleh salah seseorang yang kelak akan mengubah sistem barter menjadi sistem kurs uang yang terjadi seperti sekarang ini. Sebut saja Tuan X. Tuan X adalah seorang pengrajin emas yang mana mereka senantiasa melakukan penambangan emas sebagai penghasilan utama.
Melihat kejadian yang dilakukan penduduk dari sistem barter, akhirnya Tuan X memiliki rencana untuk membuat kebijakan baru. Seluruh lapisan masyarakat diberi undangan untuk hadir dilapangan besar. Para menteri, pejabat pemerintahan, hingga rakyat jelata datang menghadiri udangan Tuan X yang akan memberikan arahan mengenai sistem kurs uang ini.
“Sistem barter telah memberikan kelemahan dalam model transaksi saat ini. Anda semua yang hadir mengetahui betapa sulitnya menukarkan benda kecil dengan benda yang terlalu besar sehingga harus menunggu waktu mengumpulkan benda-benda tersebut supaya nilainya sama. Saya punya sistem baru yang akan merubah tukar-menukar benda menjadi lebih efektif yang disebut alat tukar Emas”. Tuan X melanjutkan, “Semua orang tahu, Emas sulit di dapat, dan keberadaan pada alam tidak berlimpah yang menjadikan nilai emas selalu naik”.
Pada akhirnya orang-orang setuju alat tukar diganti menggunakan emas. Semua orang bangga dan senang sekali dengan adanya alat tukar emas ini, orang-orang dapat membeli dan menjual apapun tanpa terpatok dari ukuran dan barang yang ingin ditukarkan. Tuan X berkata “Uang Emas ini akan dibuat unik dan berbeda yang tidak bisa dijiplak atau ditiru oleh orang lain, sehingga hanya uang emas inilah yang benar-benar dapat dimanfaatkan untuk ditukarkan dengan barang. Setiap uang yang saya pinjamkan harus dikembalikan pada tahun depan beserta tambahan 5% sebagai hasil jerih payah saya dalam pembuatan uang tersebut”.
Seluruh rakyat setuju dan mengiyakan Tuan X. Segeralah saat itu setiap orang mendapatkan pinjaman uang dari Tuan X dan digunakan dalam jual beli barang dagangan. Awalnya mereka suka sekali bisa membeli apapun dan bisa mendapatkan barang yang diinginkannya. Namun setelah satu tahun berlalu kini harus mengembalikan pinjaman beserta tambahan 5%nya.
Mereka yang memiliki lebih dapat mengembalikan secara penuh beserta tambahannya. Sedangkan mereka yang tidak memiliki banyak uang emas akhirnya tidak kuat bayar. Masyarakat yang tidak banyak uang mulai merasakan pahitnya berhutang. Jaminan mulai disita oleh Tuan X, rumah dan aset-aset lainnya mulailah diambil alih.
KesimpulanSistem barter memiliki banyak kelemahan dimana barang yang harus ditukarkan memiliki nilai yang sama dengan barang yang dipertukarkan. Kelemahan tersebut bisa diatasi dengan nilai kurs uang. Namun ternyata alat tukar ini disalahgunakan dengan memakai bunga. Sistem bunga dengan cara mengembalikan pinjaman beserta tambahannya merupakan langkah yang menguntungkan pihak pembuat uang dan merugikan pihak peminjam.
Asal-Usul BungaSebelum orang mengenal uang, mereka selalu menggunakan sistem barter. Sistem ini memang cukup efektif dan berperan penting di dalam kehidupan masyarakat. Barang yang ditukar dapat diganti dengan barang yang diinginkan. Setelah sekian lama, muncul masalah baru dari sistem barter yaitu orang yang ingin membeli barang tertentu tidak bisa ditukar dengan barang miliknya. Menukar 15 ekor ayam memang bisa ditukar dengan 1 gerobak. bagaimana jika kita ingin menukar 4 ekor ayam? Apakah akan ditukar dengan seperempat gerobak? hal itu tidak mungkin.
Masalah tersebut mulai difikirkan oleh salah seseorang yang kelak akan mengubah sistem barter menjadi sistem kurs uang yang terjadi seperti sekarang ini. Sebut saja Tuan X. Tuan X adalah seorang pengrajin emas yang mana mereka senantiasa melakukan penambangan emas sebagai penghasilan utama.
Melihat kejadian yang dilakukan penduduk dari sistem barter, akhirnya Tuan X memiliki rencana untuk membuat kebijakan baru. Seluruh lapisan masyarakat diberi undangan untuk hadir dilapangan besar. Para menteri, pejabat pemerintahan, hingga rakyat jelata datang menghadiri udangan Tuan X yang akan memberikan arahan mengenai sistem kurs uang ini.
“Sistem barter telah memberikan kelemahan dalam model transaksi saat ini. Anda semua yang hadir mengetahui betapa sulitnya menukarkan benda kecil dengan benda yang terlalu besar sehingga harus menunggu waktu mengumpulkan benda-benda tersebut supaya nilainya sama. Saya punya sistem baru yang akan merubah tukar-menukar benda menjadi lebih efektif yang disebut alat tukar Emas”. Tuan X melanjutkan, “Semua orang tahu, Emas sulit di dapat, dan keberadaan pada alam tidak berlimpah yang menjadikan nilai emas selalu naik”.
Pada akhirnya orang-orang setuju alat tukar diganti menggunakan emas. Semua orang bangga dan senang sekali dengan adanya alat tukar emas ini, orang-orang dapat membeli dan menjual apapun tanpa terpatok dari ukuran dan barang yang ingin ditukarkan. Tuan X berkata “Uang Emas ini akan dibuat unik dan berbeda yang tidak bisa dijiplak atau ditiru oleh orang lain, sehingga hanya uang emas inilah yang benar-benar dapat dimanfaatkan untuk ditukarkan dengan barang. Setiap uang yang saya pinjamkan harus dikembalikan pada tahun depan beserta tambahan 5% sebagai hasil jerih payah saya dalam pembuatan uang tersebut”.
Seluruh rakyat setuju dan mengiyakan Tuan X. Segeralah saat itu setiap orang mendapatkan pinjaman uang dari Tuan X dan digunakan dalam jual beli barang dagangan. Awalnya mereka suka sekali bisa membeli apapun dan bisa mendapatkan barang yang diinginkannya. Namun setelah satu tahun berlalu kini harus mengembalikan pinjaman beserta tambahan 5%nya.
Mereka yang memiliki lebih dapat mengembalikan secara penuh beserta tambahannya. Sedangkan mereka yang tidak memiliki banyak uang emas akhirnya tidak kuat bayar. Masyarakat yang tidak banyak uang mulai merasakan pahitnya berhutang. Jaminan mulai disita oleh Tuan X, rumah dan aset-aset lainnya mulailah diambil alih.
KesimpulanSistem barter memiliki banyak kelemahan dimana barang yang harus ditukarkan memiliki nilai yang sama dengan barang yang dipertukarkan. Kelemahan tersebut bisa diatasi dengan nilai kurs uang. Namun ternyata alat tukar ini disalahgunakan dengan memakai bunga. Sistem bunga dengan cara mengembalikan pinjaman beserta tambahannya merupakan langkah yang menguntungkan pihak pembuat uang dan merugikan pihak peminjam.
Sekarang ini setiap orang yang membutuhkan modal memerlukan yang namanya uang. Hampir setiap warga masyarakat yang membutuhkan biaya untuk membangun rumah, membuat bisnis, serta menciptakan usaha pasti butuh uang. Sayangnya, dewasa ini kebutuhan uang disuplai dari bank yang selalu menerapkan sistem berbunga.
Asal-Usul BungaSebelum orang mengenal uang, mereka selalu menggunakan sistem barter. Sistem ini memang cukup efektif dan berperan penting di dalam kehidupan masyarakat. Barang yang ditukar dapat diganti dengan barang yang diinginkan. Setelah sekian lama, muncul masalah baru dari sistem barter yaitu orang yang ingin membeli barang tertentu tidak bisa ditukar dengan barang miliknya. Menukar 15 ekor ayam memang bisa ditukar dengan 1 gerobak. bagaimana jika kita ingin menukar 4 ekor ayam? Apakah akan ditukar dengan seperempat gerobak? hal itu tidak mungkin.
Masalah tersebut mulai difikirkan oleh salah seseorang yang kelak akan mengubah sistem barter menjadi sistem kurs uang yang terjadi seperti sekarang ini. Sebut saja Tuan X. Tuan X adalah seorang pengrajin emas yang mana mereka senantiasa melakukan penambangan emas sebagai penghasilan utama.
Melihat kejadian yang dilakukan penduduk dari sistem barter, akhirnya Tuan X memiliki rencana untuk membuat kebijakan baru. Seluruh lapisan masyarakat diberi undangan untuk hadir dilapangan besar. Para menteri, pejabat pemerintahan, hingga rakyat jelata datang menghadiri udangan Tuan X yang akan memberikan arahan mengenai sistem kurs uang ini.
“Sistem barter telah memberikan kelemahan dalam model transaksi saat ini. Anda semua yang hadir mengetahui betapa sulitnya menukarkan benda kecil dengan benda yang terlalu besar sehingga harus menunggu waktu mengumpulkan benda-benda tersebut supaya nilainya sama. Saya punya sistem baru yang akan merubah tukar-menukar benda menjadi lebih efektif yang disebut alat tukar Emas”. Tuan X melanjutkan, “Semua orang tahu, Emas sulit di dapat, dan keberadaan pada alam tidak berlimpah yang menjadikan nilai emas selalu naik”.
Pada akhirnya orang-orang setuju alat tukar diganti menggunakan emas. Semua orang bangga dan senang sekali dengan adanya alat tukar emas ini, orang-orang dapat membeli dan menjual apapun tanpa terpatok dari ukuran dan barang yang ingin ditukarkan. Tuan X berkata “Uang Emas ini akan dibuat unik dan berbeda yang tidak bisa dijiplak atau ditiru oleh orang lain, sehingga hanya uang emas inilah yang benar-benar dapat dimanfaatkan untuk ditukarkan dengan barang. Setiap uang yang saya pinjamkan harus dikembalikan pada tahun depan beserta tambahan 5% sebagai hasil jerih payah saya dalam pembuatan uang tersebut”.
Seluruh rakyat setuju dan mengiyakan Tuan X. Segeralah saat itu setiap orang mendapatkan pinjaman uang dari Tuan X dan digunakan dalam jual beli barang dagangan. Awalnya mereka suka sekali bisa membeli apapun dan bisa mendapatkan barang yang diinginkannya. Namun setelah satu tahun berlalu kini harus mengembalikan pinjaman beserta tambahan 5%nya.
Mereka yang memiliki lebih dapat mengembalikan secara penuh beserta tambahannya. Sedangkan mereka yang tidak memiliki banyak uang emas akhirnya tidak kuat bayar. Masyarakat yang tidak banyak uang mulai merasakan pahitnya berhutang. Jaminan mulai disita oleh Tuan X, rumah dan aset-aset lainnya mulailah diambil alih.
KesimpulanSistem barter memiliki banyak kelemahan dimana barang yang harus ditukarkan memiliki nilai yang sama dengan barang yang dipertukarkan. Kelemahan tersebut bisa diatasi dengan nilai kurs uang. Namun ternyata alat tukar ini disalahgunakan dengan memakai bunga. Sistem bunga dengan cara mengembalikan pinjaman beserta tambahannya merupakan langkah yang menguntungkan pihak pembuat uang dan merugikan pihak peminjam.
3.3 BUNGA SEDERHANA
Uang
merupakan alat pertukaran yang sah. Manusia dalam kehidupan sehari-hari
membutuhkan uang, untuk membiayai:
Sandang, pangan, papan dll.Jika kita tidak memiliki uang yang cukup
untuk membayar kewajiban, kita bisa meminjam ke pihak lain, seperti: Saudara,
kawan, tetangga, rentenir atau lembaga keuangan (bank, nonbank, pegadaian,
koperasi dll).
Sedangkan bila kita
punya uang lebih, kita bisa memilih investasi yang menguntungkan
Bunga
adalah imbal jasa atas pinjaman uang. Imbal jasa ini merupakan suatu kompensasi
kepada pemberi pinjaman atas manfaat kedepan dari uang pinjaman tersebut
apabila diinvestasikan. Jumlah pinjaman tersbut disebut "pokok utang"
(principal). Persentase dari pokok utang yang dibayarkan sebagai imbal
jasa ( bunga ) dalam suatu periode tertentu disebut "suku bunga"
Bunga sederhana:
merupakan hasil dari pokok utang, suku bunga per periode, dan lamanya waktu
peminjaman.
Jika ada 2 pilihan untuk kita, yaitu:
a. Menerima Rp 1.000.000
hari ini
b. Menerima Rp 1.000.000 enam
bulan lagi
Mana yang akan kita pilih? Mengapa?
Pasti kebanyakan dari
kita memilih Rp 1.000.000 hari
ini,mengapa?Karena
kalau menerima pada hari ini sifatnya pasti sedangkan apabila menerimanya enam
bulan lagi adalah tidak pasti.
Ini bukan jawaban yang diharapkan.
Untuk menghindari jawaban ini, dalam pilihan diatas disebutkan bahwa kedua
pilihan tersebut memiliki tingkat kepastian yang sama. Mereka yang pernah
belajar ekonomi atau keuangan akan dengan mudah memberikan alasannya, yaitu
karena adanya faktor bunga akibat perbedaan waktu atau istialah yang sering
digunakan adalah “nilai waktu dari uang
(time value of money)”.
Dengan asumsi manusia adalah makhluk rasional, pilihan
yang harus diambil adalah menerima Rp
1.000.000 hari ini dibandingkan dengan menerima Rp 1.000.000 enam bulan lagi,
karena Rp 1.000.000 hari
ini
akan memberikan bunga selama enam bulan kedepan, yang besarnya tergantung
tingkat bunga, sehingga bernilai lebih dari Rp 1.000.000 pada saat itu (pendekatan nilai masa depan atau future
value). Kita juga bisa menggunakan pendekatan nilai sekarang (present value) yaitu dengan menghitung nilai
hari ini dari uang senilai 1.000.000
enam bulan lagi dan membandingkannya dengan uang
senilai Rp 1.000.000 hari
ini.Kedua
pendekatan ini harus memberikan keputusan yang sama.
Contoh sederhana diatas dapat kita lanjutkan dengan
pilihan-pilihan lainnya.Misalkan bagaimana kalau Rp 1.000.000 hari ini dengan
Rp.1.100.000 enam bulan lagi;atau Rp 1.000.000 hari ini dengan Rp 100.000
setiap bulan selama 1 tahun mulai bulan depan;atau Rp 1.000.000 hari ini dengan Rp 90.000 stiap bulan selama 1 tahun
mulai hari ini.
Dengan memahami matematika keuangan, kita dapat dengan
mudah menyelesaikan persoalan-persoalan sederhana di atas, bahkan persoalan
yang jauh lebih kompleks sekalipun. Dalam pembahasan dan contoh selanjutnya
dalam makalah ini, asumsi bahwa manusia adalah makhluk rasioanal ataupun dengan
tingkat kepastian yang sama tidak disebutkan lagi tetapi ada secara implicit.
Melanjutkan contoh pertama kita, menjadi berapa uang Rp
1.000.000 itu enam bulan lagi akan dapat ditentukan jika kita diberikan tingkat
bunga dan tambahan informasi mengenai apakah tingkat bunga yang dipergunakan
tersebut adalah bunga sederhana (simple interest-SI) atau bunga majemuk (compound
interest-CI).Apabila menggunakan majemuk, kita masih memerlukan informasi
mengenai periode compound atau periode perhitungan bunga.
Apabila kita menggunakan konsep bunga sederhana, besarnya
bunga dihitung dari nilai pokok awal (principal-P) dikalikan dengan tingkat
bunga (interest rate-r) dan waktu (time-t). Perhitungan bunga ini dilakukan
satu kali saja yaitu pada akhir periode atau pada tanggal pelunasan. Secara
matematis, hal ini dapat dinyatakan dalam persamaan sebagai berikut:
Keterangan:
SI =
Simple interest (Bunga sederhana)
P =
principal (Pokok)
r
= interest rate p.a. (Tingkat
bunga/tahun)
t = time
(Waktu
dalam tahun)
Karena
satuan t adalah tahun, jika waktu t diberikan dalam bulan maka kita
dapat menggunakan persamaan sebagai berikut:
Sedangkan
jika t
diberikan dalam hari, aka nada dua metode dalam mencari nilai t,
yaitu:
1.
Metode
Bunga Tepat (Exact
Interest Method) atau SIe dengan
2.
Metode
Bunga Biasa (Ordinary
Interest Method) atau SIo dengan
Penggunaaan metode bunga biasa
(ordinary interest) akan menggantungkan
penerima bunga dan merugikan pembayar bunga. Sebaliknya, penggunaan
metode bunga tepat (exact interest) akan menggantungkan pembayar bunga dan merugikan
penerima bunga. Oleh karena itu dalam hal pinjaman (kredit),bank lebih menyukai
metode bunga biasa,sementara untuk tabungan dan deposito mereka lebih memilih
metode bunga tepat dalam perhitungan bunganya.
Contoh
Soal
1.
Hitunglah bunga tepat dan bunga biasa
dari sebuah pinjaman sebesar Rp 20.000.000 selama 60 hari dengan bunga 8%
Penyelesaian:
Dik : P = Rp 20.000.000
r = 8%
t = 60 hari
Dit :
a) bunga tepat (Sle)
b) bunga biasa (Slo)
Jawab :
Bunga tepat (Sle) =
Bunga biasa (Slo)
2.
Pak Zepra menabung di Bank Mandiri
sebesar Rp 1.000.000 selama 3 bulan dengan bunga12% p.a.Hitunglah bunga
tabungan yang diperoleh pak Zebra?
Dik : P = Rp 1.000.000
r = 12%
Dit :
bunga tabungan?
Jawab :
Sl = P r t
= Rp 1000.000 x 12% x 0,25
= Rp 30.000
3.
Sepasang pengantin baru mengambil KPR
(Kredit pemilikan Rumah) sebesar
Rp100.000.000 dengan tingkat bnga efektif 15% p.a, angsuran perbulan Rp
2.000.000. Untuk angsuran pertama yang mereka bayarkan, berapakah besarnya
pembayaran bunga dan pelunasan pokok?
Penyelesaian:
Dik : P = Rp 100.000.000
Angsuran = Rp 2.000.000
r = 15%
t = 1/12
= Rp 1.250.000
Manipulasi Persamaan Bunga Sederhana
Dengan
menggunakan Persamaan (1), kita dapat juga menghitung nilai pokok,tingkat
bunga, ataupun waktu, jika diberikan variable lainnya.Jika SI = P r t, maka:
Contoh:
1.
Setelah meminjam selama 73 hari, Pak
Juandi melunasi pembayaran bunga pinjamannya sebesar Rp 2.880.000. Berapakah
besar pinjaman Pak Juandi jika tingkat bunga sederhana 18% p.a?
Penyelesaian:
Dik :r = 18%
SI = Rp 2.880.000
Dit : Besar pinjaman (P)
Jawab
:
2.
Seorang Rentenir menawarkan pinjaman
sebesar Rp 1.000.000 yang harus dilunasi dalam waktu 1 bulan sebesar Rp
1.250.000. Berapa tingkat bunga sederhana tahunan yang dikenakan atas pinjaman
tersebut?
Penyelesaian
:
Dik : P = Rp 1.000.000
SI = Rp 1.250.000 - Rp
1.000.000 = Rp 250.000
Dit
: tingkat bunga (r)?
Jawab:
=
3 atau 300% p.a
3.
Apabila Tiurma menabung Rp 20.000.000 di
bank yang memberinya tingkat bunga sederhana 15% p.a,berapa lama waktu yang ia
perlukan supaya tabungannya tersebut menghasilkan bunga sebesar Rp 1.000.000?
Penyelesaian:
P = Rp 20.000.000
SI
= Rp 1.000.000
r = 15%
tahun atau 4 bulan
Jika
S kita notasikan untuk nilai akhir atau jumlah dari nilai pokok dan bunga,
maka:
S
= P + SI
S
= P + P r t
S
= P (1 + rt )
Jika
S, r, dan t yang diberikan dan P yang dicari, maka:
P
= S (1+rt)-1
Faktor
(1+rt)-1 dalam persamaan di atas disebut juga factor diskon (discount factor) dengan menggunakan
bunga sederhana, dan proses menghitung P diatas banyak digunakan dalam wesel
(promissory notes),NCD (Nonnegotiable Certifacate of Deposit), SBI (Sertifikat
Bank Indonesia) dan disebut pendiskontoan dengan bunga sederhana
Contoh
:
1.
Pak Fernando menabung Rp 3.000.000 dan
mendapat bunga sederhana 12% p.a. Berapa saldo tabungannya setelah 3 bulan?
Jawab
P
= Rp 3.000.000
r
= 12%
S = P (1 + rt )
= Rp 3.000.000(1+(12% x 0,25))
= Rp 3.090.000
2.
Mariana meminjam Rp 10.000.000 selama 146
hari dengan tingkat bunga sederhana 15% p.a.Berapakah jumlah yang harus ia
bayarkan?
P
= Rp 10.000.000
r
= 15%
t
= 146 hari
S
= P (1+rt)
= Rp 10.600.000
3.
Sejumlah uang yang disimpan dengan
tingkat bunga sederhana sebesar 9% p.a akan menjadi Rp 5.000.000 setelah 6
bulan.Berpakah jumlah uang tersebut?
S
= Rp 5.000.000
r
= 9%
Menghitung Jumlah Hari
Ada
dua metode yang dapat dipergunakan dalam menghitung jumlah hari antara dua
tanggal kalender.
ü Metode
pertama adalah dengan menghitung jumlah hari per bulan dan kemudian
menjumlahkan seluruhnya.
Contoh
:
1.
Hitunglah jumlah hari antara tanggal 11
Juni dan 3 November
Jawab:
Hari
tersisa pada bulan Juni
= 19 hari (30 – 11)
Juli
= 31 hari
Agustus = 31 hari
September = 30 hari
Oktober = 31 hari
Nopember = 3 hari
Jumlah = 145 hari
2.
Sebuah wesel berjangka waktu 90 hari
dikeluarkan pada tanggal 1Maret 2004. Tanggal berpakah wesel tersebut jatuh
tempo?
Hari
tersisa di bulan Maret = 30 (31 –
1)
April =
30
Mei =
30
Jumlah 90
hari
Jadi
tanggal jatuh tempo adalah 30 Mei 2004
ü Metode
kedua adalah dengan menggunakan tabel nomor urut hari seperti yang tampak pada
Tabel 1. Untuk tahun kabisat, janga lupa untuk menambahkan 1 untuk semua
tanggal dari 1 Maret hingga 31 Desember karena pada tahun kabisat terdapat
tanggal 29 Februari dan bernomor urut 60 sehingga 1 Maret akan menjadi hari
ke-61,2 Maret menjadi hari ke-62, dan seterusnya hingga 3 Desember akan menjadi
hari ke-366
Contoh
:
1.
Hitunglah jumlah hari 11 Juni 2004 dan 3
Nopember 2004
Jawab
:
3
November 2004 bernomor urut 307
11
Juni 2004 bernomor urut 162
145 hari
2.
Hitunglah jumlah hari antara 15 Januari
2004 dan 22 Juni 2004
Jawab
:
22
Juni 2004 bernomor urut 174
(173+1)
15 Januari 2004 bernomor urut 15
159
hari
* Tahun 2004 adalah tahun kabisat
sehingga harus ditambah 1
Tabel 1 Nomor Urut Hari
Tgl
|
Jan
|
Feb
|
Mar
|
Apr
|
Mei
|
Jun
|
Jul
|
Agt
|
Sep
|
Okt
|
Nov
|
Des
|
Tgl
|
1
|
1
|
32
|
60
|
91
|
121
|
152
|
182
|
213
|
244
|
274
|
305
|
335
|
1
|
2
|
2
|
33
|
61
|
92
|
122
|
153
|
183
|
214
|
245
|
275
|
306
|
336
|
2
|
3
|
3
|
34
|
62
|
93
|
123
|
154
|
184
|
215
|
246
|
276
|
307
|
337
|
3
|
4
|
4
|
35
|
63
|
94
|
124
|
155
|
185
|
216
|
247
|
277
|
308
|
338
|
4
|
5
|
5
|
36
|
64
|
95
|
125
|
156
|
186
|
217
|
248
|
278
|
309
|
339
|
5
|
6
|
6
|
37
|
65
|
96
|
126
|
157
|
187
|
218
|
249
|
279
|
310
|
340
|
6
|
7
|
7
|
38
|
66
|
97
|
127
|
158
|
188
|
219
|
250
|
280
|
311
|
341
|
7
|
8
|
8
|
39
|
67
|
98
|
128
|
159
|
189
|
220
|
251
|
281
|
312
|
342
|
8
|
9
|
9
|
40
|
68
|
99
|
129
|
160
|
190
|
221
|
252
|
282
|
313
|
343
|
9
|
10
|
10
|
41
|
69
|
100
|
130
|
161
|
191
|
222
|
253
|
283
|
314
|
344
|
10
|
11
|
11
|
42
|
70
|
101
|
131
|
162
|
192
|
223
|
254
|
284
|
315
|
345
|
11
|
12
|
12
|
43
|
71
|
102
|
132
|
163
|
193
|
224
|
255
|
285
|
316
|
346
|
12
|
13
|
13
|
44
|
72
|
103
|
133
|
164
|
194
|
225
|
256
|
286
|
317
|
347
|
13
|
14
|
14
|
45
|
73
|
104
|
134
|
165
|
195
|
226
|
257
|
287
|
318
|
348
|
14
|
15
|
15
|
46
|
74
|
105
|
135
|
166
|
196
|
227
|
258
|
288
|
319
|
349
|
15
|
16
|
16
|
47
|
75
|
106
|
136
|
167
|
197
|
228
|
259
|
289
|
320
|
350
|
16
|
17
|
17
|
48
|
76
|
107
|
137
|
168
|
198
|
229
|
260
|
290
|
321
|
351
|
17
|
18
|
18
|
49
|
77
|
108
|
138
|
169
|
199
|
230
|
261
|
291
|
322
|
352
|
18
|
19
|
19
|
50
|
78
|
109
|
139
|
170
|
200
|
231
|
262
|
292
|
323
|
353
|
19
|
20
|
20
|
51
|
79
|
110
|
140
|
171
|
201
|
232
|
263
|
293
|
324
|
354
|
20
|
21
|
21
|
52
|
80
|
111
|
141
|
172
|
202
|
233
|
264
|
294
|
325
|
355
|
21
|
22
|
22
|
53
|
81
|
112
|
142
|
173
|
203
|
234
|
265
|
295
|
326
|
356
|
22
|
23
|
23
|
54
|
82
|
113
|
143
|
174
|
204
|
235
|
266
|
296
|
327
|
357
|
23
|
24
|
24
|
55
|
83
|
114
|
144
|
175
|
205
|
236
|
267
|
297
|
328
|
358
|
24
|
25
|
25
|
56
|
84
|
115
|
145
|
176
|
206
|
237
|
268
|
298
|
329
|
359
|
25
|
26
|
26
|
57
|
85
|
116
|
146
|
177
|
207
|
238
|
269
|
299
|
330
|
360
|
26
|
27
|
27
|
58
|
86
|
117
|
147
|
178
|
208
|
239
|
270
|
300
|
331
|
361
|
27
|
28
|
28
|
59
|
87
|
118
|
148
|
179
|
209
|
240
|
271
|
301
|
332
|
362
|
28
|
29
|
29
|
88
|
119
|
149
|
180
|
210
|
241
|
272
|
302
|
333
|
363
|
29
|
|
30
|
30
|
89
|
120
|
150
|
181
|
211
|
242
|
273
|
303
|
334
|
364
|
30
|
|
31
|
31
|
90
|
151
|
212
|
243
|
304
|
365
|
31
|
Pembayaran
dengan Angsuran
Pembayaran secara angsuran atau cicilan sering ditawarkan
oleh pemberi kredit (pedagang atau lembaga keuangan) untuk membantu pelanggan
yang tidak memiliki uang yang cukup untuk membayar barang yang dibelinya (misalnya,rumah,
telivisi, lemari pendingin, laptop dll). Pihak pemberi kredit setuju menerima
uang muka pada awal perjanjian dan memperbolehkan pelanggannya untuk melunasi
sisanya dengan dikenakan biaya bunga untuk jangka waktu yang telah disepakati
bersama dengan membayarnya secara cicilan atau angsuran (installment).
Pada praktiknya,tingkat bunga yang digunakan untuk
menghitung besar angsuran dengan cara ini disebut tingkat bunga flat.
Contoh :
1.
Seorang pedagang menjual televisi seharga
Rp 10.000.000 kepada Ibu Erlina. Sebagai tanda jadi, Ibu Erlina membayar uang
muka sebesar Rp 2.000.000 dan berjanji akan mengangsur sisanya dalam 5 kali
angsuran yang sama besar setiap akhir bulan dengan bunga sederhana 10% p.a.
Hitunglah besarnya angsuran Ibu Erlina?
Jawab
:
P
= Rp 10.000.000 – Rp 2.000.000 = Rp 8.000.000
r
= 10% = 0,1
S = P (1+rt)
= Rp 8.333.333,33
Jumlah
angsuran setiap bulannya adalah :
= Rp 1.666.666,67
2.
Ibu Tiurma meminjam uang dari Bank
Pranata sebesar Rp 70.000.000. Ia berjanji akan membayar kembali pinjamannya
dalam waktu 20 bulan dengan cara mengangsur Rp3.850.000 setiap bulannya.
Berapakah tingkat bunga sederhana yang dikenakan bank kepada Ibu Tiurma?
Jawab
:
Total
pembayaran = 20 x Rp3.850.000 = Rp 77.000.000
Total
pinjaman = Rp 70.000.000
Total
biaya bunga = Rp
7.000.000
P
= Rp 70.000.000
SI
= Rp 7.000.000
= 6% p.a
Jika kita menyimpan modal berupa uang di bank selama periode bunga tertentu, misalnya satu tahun maka setelah satu tahun kita akan mendapatkan bunga sebesar p % kali modal yang kita bungakan. Jika bunga itu tidak kita ambil, tetapi ditambahkan pada modal awal untuk dibungakan lagi pada periode berikutnya, sehingga besarnya bunga pada setiap periode berikutnya berbeda jumlahnya (menjadi bunga berbunga), maka dikatakan modal tersebut dibungakan atas dasar bunga majemuk.Bunga merupakan pertambahan pada jumlah uang yang semula dipinjamkan atau yang diinvestasikan. Bunga majemuk adalah suatu jumlah yang menyebabkan modal bertambah dalam sejumlah waktu yang diberikan.. jumlah bunga majemuk dan modal disebut jumlah uang majemuk. Interval waktu yang sama yang berturut turut di sebut periode konversi atau periode bunga dan biasanya dalam waktu tiga bulan (kuartalan ), enam bulan atau satu tahun.
Sistem pembayaran suatu nilai transaksi dengan menggunakan
sistem bunga majemuk atau dimasyarakat lebih dikenal dengan sistem bunga
berbunga, setiap periode pembayaran bunga transaksi maka bunga transaksi
tersebut ditambahkan pada nilai pokok transaksi untuk mendapatkan total nilai
pokok perperiode dan selanjutnya merupakan nilai pokok transaksi yang baru.
Dimana nilai pokok transaksi yang baru ini akan ditambah
bunga transaksi yang baru lagi. Tingkat bunga (suku bunga) yang di
tutup sebagai suku bunga tahunan disebut tingkat nominal. Bunga majemuk terjadi jika bunga
yang dibayarkan selama periode pertama investasi ditambahkan kepada pokoknya, lalu pada periode kedua, bunga
yang diterima dihitung atas nilai
penjumlahan yang baru ini. Misalkan: modal awal
Rp2.000.000 dipinjamkan dengan tingkat bunga 5% per tahun. Besarnya bunga pada
akhir tahun ke-1 adalah B1 = Rp2.000.000 x 5% = Rp100.000. Bunga satu kemudian
digabungkan dengan modal menjadi M1 =
Rp2.100.000. Kemudian modal tersebut dipinjamkan kembali dengan tingkat
bunga yang sama maka besar bunga akhir tahun ke-2 adalah B2 = Rp2.100.000 x 5%
= Rp105.000, demikian seterusnya dalam uraian tersebut perhitungan bunga
menggunakan sistem bunga majemuk dalam bahasa sehari hari dikenal dengan
istilah “bunga berbunga”.
1.1 Frekuensi
Penggabungan dan Periode Bunga
Di dalam
sistem bunga majemuk, bunga yang diperoleh untuk masa waktu tertentu
digabungkan dengan modal sebelumnya. Penggabungan bunga dengan modal sebelumnya
dapat dilakukan dalam interval waktu satu bulan, tiga bulan, enam bulan, atau
dalam interval waktu satu tahun. Dalam bunga majemuk dikenal istilah berikut :
-Frekuensi
penggabungan : menyatakan berapa kali bunga dan modal digabungkan dalam jangka
waktu satu tahun.
-Periode
bunga : menyatakan interval waktu penggabungan bunga dengan modal.
-Tingkat
bunga per periode bunga : menyatakan perbandingan antara nilai tingkat bunga
per tahun dengan nilai frekuensi penggabungan.
-Banyaknya
periode bunga : menyatakan hasilkali antara masa waktu peminjaman (dalam tahun)
dengan frekuensi penggabungan.
Misalkan
:
Modal
sebesar Rp4.000.000 dipinjamkan dengan perjanjian sistem bunga majemuk dan
tingkat bunga 16% per tahun. Penggabungan bunga dengan modal dilakukan setiap
tiga bulan. Modal itu dipinjamkan untuk masa waktu 4,5 tahun, tentukan:
a) Tentukan frekuensi penggabungannya.
b) Tentukan periode bunga.
c) Tentukan besar tingkat bunga per
periode bunga.
d) Tentukan banyaknya periode bunga.
Jawab
:
a) Frekuensi penggabungan = 12 : 3 = 4
b) Periode bungsnya adalah 3 bulan
c) Tingkat bunga per periode = 16% : 4
= 4%
d) Banyaknya periode bunga = 4,5 x 4 =
18 periode bunga
Jika kita menyimpan modal berupa uang
di bank selama periode bunga tertentu, misalnya satu tahun maka setelah satu
tahun kita akan mendapatkan bunga sebesar p % kali modal yang kita bungakan. Jika bunga itu tidak kita ambil,
tetapi ditambahkan pada modal awal untuk dibungakan lagi pada periode
berikutnya, sehingga besarnya bunga pada setiap periode berikutnya berbeda
jumlahnya (menjadi bunga berbunga), maka dikatakan modal tersebut dibungakan
atas dasar bunga majemuk.
Bunga merupakan pertambahan pada jumlah uang yang semula
dipinjamkan atau yang diinvestasikan. Bunga
majemuk adalah suatu jumlah yang menyebabkan modal bertambah dalam sejumlah
waktu yang diberikan.. jumlah bunga majemuk dan modal disebut jumlah uang
majemuk. Interval waktu yang sama yang berturut turut di sebut periode
konversi atau periode bunga dan biasanya dalam waktu tiga bulan (kuartalan
), enam bulan atau satu tahun.Sistem pembayaran suatu nilai transaksi dengan menggunakan
sistem bunga majemuk atau dimasyarakat lebih dikenal dengan sistem bunga
berbunga, setiap periode pembayaran bunga transaksi maka bunga transaksi
tersebut ditambahkan pada nilai pokok transaksi untuk mendapatkan total nilai
pokok perperiode dan selanjutnya merupakan nilai pokok transaksi yang baru.
Dimana nilai pokok transaksi yang baru ini akan ditambah
bunga transaksi yang baru lagi. Tingkat bunga (suku bunga) yang di
tutup sebagai suku bunga tahunan disebut tingkat nominal. Bunga majemuk terjadi jika bunga
yang dibayarkan selama periode pertama investasi ditambahkan kepada pokoknya, lalu pada periode kedua, bunga
yang diterima dihitung atas nilai
penjumlahan yang baru ini.
Misalkan: modal awal
Rp2.000.000 dipinjamkan dengan tingkat bunga 5% per tahun. Besarnya bunga pada
akhir tahun ke-1 adalah B1 = Rp2.000.000 x 5% = Rp100.000. Bunga satu kemudian
digabungkan dengan modal menjadi M1 =
Rp2.100.000. Kemudian modal tersebut dipinjamkan kembali dengan tingkat
bunga yang sama maka besar bunga akhir tahun ke-2 adalah B2 = Rp2.100.000 x 5%
= Rp105.000, demikian seterusnya dalam uraian tersebut perhitungan bunga
menggunakan sistem bunga majemuk dalam bahasa sehari hari dikenal dengan
istilah “bunga berbunga”.
1.1 Frekuensi
Penggabungan dan Periode Bunga
Di dalam
sistem bunga majemuk, bunga yang diperoleh untuk masa waktu tertentu
digabungkan dengan modal sebelumnya. Penggabungan bunga dengan modal sebelumnya
dapat dilakukan dalam interval waktu satu bulan, tiga bulan, enam bulan, atau
dalam interval waktu satu tahun. Dalam bunga majemuk dikenal istilah berikut :
-Frekuensi
penggabungan : menyatakan berapa kali bunga dan modal digabungkan dalam jangka
waktu satu tahun.
-Periode
bunga : menyatakan interval waktu penggabungan bunga dengan modal.
-Tingkat
bunga per periode bunga : menyatakan perbandingan antara nilai tingkat bunga
per tahun dengan nilai frekuensi penggabungan.
-Banyaknya
periode bunga : menyatakan hasilkali antara masa waktu peminjaman (dalam tahun)
dengan frekuensi penggabungan.
3.5 KONSEP KEEKIVALENAN
ekuivalen adalah metode mencari kesamaan atau kesetaraan nilai uang untuk waktu yang berbeda.
Dalam perhitungan ekuivalen dibutuhkan data tentang:
- ƒ suku bunga (rate of interest);
- ƒ jumlah uang yang terlibat;
- ƒ waktu penerimaan dan/atau pengeluaran uang;
- ƒ sifat pembayaran bunga terhadap modal yang ditanamkan.


Bunga Bunga majemuk majemuk dalam dalam ekuivalensi ekuivalensi
- Single payment/cashflow formulas
- Uniform series formulas
- Linear (Arithmatic) gradient series
- Geometric gradient series


3.6 NOTASI DAN DIAGRAM/TABEL ARUS KAS
Laporan Arus Kas (statement of cash flow)
adalah laporan yang menyajikan informasi yang relevan mengenai
penerimaan dan pengeluaran kas suatu perusahaan selama periode tertentu.Kegunaannya
untuk mengetahui realisasi penerimaan dan pengeluaran kas perusahaan,
sehingga akan bisa diketahui potensi realisasi kas di masa yang akan
datang.
Selain itu perusahaan akan bisa mengetahui potensi kemampuan perusahaan untuk membagikan dividen dalam bentuk kas.
Bentuk-bentuk pembagian dividen baca di : Inilah 3 Bentuk Pembagian Dividen yang Sebaiknya Diketahui sebelum Anda Membeli Saham
Bila ada yang mengatakan :bukankah saldo akhir kas sudah ada di neraca?
Iya benar, di neraca sudah dicantumkan saldo akhir kas, namun belum dirinci mengenai asal kas dan untuk apa saja kas itu dikeluarkan.
Sehingga diperlukan Laporan Arus Kas (statement of cash flow).
Ada tiga elemen dalam Laporan Arus Kas, yaitu :
Arus Kas dari Kegiatan Usaha (Operating Activities)
Arus kas baik pemasukan maupun pengeluaran yang berasal dari kegiatan usaha perusahaan. Kegiatan yang diklasifikasikan dalam kelompok ini tercermin dari Laporan Laba Rugi perusahaan.
Misalnya : penerimaan uang dari pelanggan, pengeluaran uang untuk membayar utang dan gaji, penerimaan dividen, penerimaan bunga dan pelunasan pajak.
Arus Kas dari Kegiatan Investasi (Investing Activities)
Arus kas baik pemasukan maupun pengeluaran yang berasal dari kegiatan investasi.
Kegiatan yang diklasifikasikan ke dalam kelompok ini adalah semua kegiatan yang terkait dengan aktifitas pembelian dan penjualan aktiva perusahaan serta kegiatan yang terkait dengan piutang perusahaan dengan entitas lain.
Contoh : pembelian mesin, penjualan mesin lama.
Arus Kas dari Kegiatan Pendanaan (Financing Activities)
Arus kas atau aliran kas yang berasal dari kegiatan pendanaan perusahaan. Misalnya : penjualan obligasi, emisi saham, pembayaran dividen, pelunasan kredit dari bank.
Ada 2 metode untuk menyusun Laporan Arus Kas, yaitu :
#1. Metode tidak langsung
Metode atau cara ini disusun dalam tiga elemen, untuk elemen kas dari kegiatan usaha diletakkan paling atas kemudian diikuti dua elemen lainnya, yaitu arus kas dari kegiatan investasi dan arus kas dari kegiatan pendanaan.Langkah-langkah Membuat Laporan Arus Kas:
Ada 2 sumber data yang digunakan untuk membuat Laporan Arus Kas, yaitu :
- Laporan Laba Rugi periode Berjalan.
- Neraca period Berjalan dengan Neraca periode sebelumnya
Langkah #1. Data Laporan Laba Rugi Tahun 2015
Dari contoh Laporan Laba Rugi di atas, kita bisa melihat perusahaan dalam keadaan merugi sebesar Rp. 244.473.335,–
Langkah #2. Mengumpulkan data Neraca tahun 2014 dan 2015
Neraca tahun 2014:
Neraca tahun 2015:
Langkah #3. Membandingkan antara Neraca periode sebelumnya (2014) dengan Neraca periode Berjalan (2015), tujuannya adalah untuk memperoleh data aktivitas keuangan perusahaan pada periode tahun 2015.
Sehingga kita akan memperoleh data laporan sebagai berikut :
Pada kolom Net Change menunjukkan aktivitas atau kegiatan yang terjadi sejak 01 Januari 2015 sampai dengan 31 Desember 2015.
Kolom net change merupakan selisih antara data neraca tahun 2015 dengan 2014 :
(a). Kelompok AKTIVA :
Bila angka yang dihasilkan pada kolom net chane bertanda positif, artinya : terjadi pengeluaran kas.
Contohnya pada rekening “BANK” , net change-nya adalah Rp. 159.031.548 artinya untuk rekening BANK perusahaan mengeluarkan kas sebesar Rp. 159.031.548,-
Sebaliknya jika angka pada kolom net change ini bertanda negatif, artinya : terjadi penerimaan kas.
Contohnya pada rekening “KAS” net change-nya adalah (Rp. 2.352.092.580), artinya telah terjadi realisasi kas masuk sebesar Rp. 2.352.092.580,-
(b). Kelompok KEWAJIBAN dan EKUITAS (Passiva) :
Bika angka yang dihasilkan pada kolom net change bertanda positif, artinya : telah terjadi realisasi kas masuk, sebaliknya bila angka pada kolom net change bertanda negatif maka telah terjadi penerimaan kas.
Langkah #4. Menyusun Laporan Arus Kas
Dari Laporan Laba/Rugi dan perbandingan neraca tahun 2014 dengan 2015 seperti diatas, maka kita sudah siap untuk menyusun Laporan Arus Kas.
Sebagaimana telah disebutkan di bagian awal artikel ini bahwa Laporan Arus Kas terdiri 3 elemen, yuk kita lihat per elemennya untuk menyusun laporan arus kas :
A. Arus Kas dari Kegiatan Operasi (Operating Activities)
Berdasarkan sumber data dari Laporan Laba Rugi Tahun 2015, selama tahun 2015 perusahaan mengalami kerugian sebesar Rp. 244.473.335,-.Kerugian itu bisa dilihat dari angkanya yang bertanda negatif (Jika perusahaan memperoleh laba, maka tandanya akan positif).
Laba atau rugi dikurangi dengan Cost/Expense non cash (depreciation & amortization). Maka akan diperoleh Arus kas dari aktifitas operasi. Dalam contoh di atas nilai kas dari operating activities sebesar (Rp. 32. 886.142.667,-)
B. Arus Kas dari Kegiatan Investasi (Investing Activities)
Arus Kas dari Kegiatan Investasi diperoleh dari kolom net change pada perbandingan neraca periode berjalan dengan neraca periode sebelumnya.Angka yang bertanda positif diganti menjadi negatif, begitu juga sebaliknya angka yang bertanda negatif diganti dengan tanda negatif.
Kebetulan dalan contoh di atas hanya ada satu rekening untuk item ini yaitu aktiva tetap.
Bila jumlah item-nya banyak maka jumlahkan semua angka sehingga akan diperoleh Arus Kas dari Aktifitas Investasi.
Dari contoh di atas diperoleh jumlah arus kas dari kegiatan investasi adalah sebesar Rp. 16.843.930.
C. Arus Kas dari Kegiatan Pendanaan (Financing Activities)
Arus Kas dari Kegiatan Pendanaan diperoleh dengan memindahkan angka dari kolom net change pada perbandingan neraca tahun 2014 dengan neraca tahun 2015 dari kelompok KEWAJIBAN dan EKUITAS.Angka bertanda positif dibiarkan tetap positif, dan yang bertanda negatif dibiarkan tetap negatif. Kemudian tinggal menjumlahkan sehingga akan diperoleh Arus Kas dari Aktifitas Pendanaan.
Dari contoh di atas diperoleh jumlah arus kas dari kegiatan pendanaan adalah sebesar Rp. 30.709.925.565,-
Baca juga artikel bagus yang akan membantu meningkatkan omset bisnis Anda berikut ini : Accounting Tools dan SOP Akuntansi Keuangan.
D. Total Kegiatan Kas (Total Cash Activities)
Total Kegiatan Kas diperoleh dengan menjumlahkan angka total dari masing-masing kelompok A, B & C di atas.Dari contoh di atas diperoleh Total Kegiatan Kas sebesar (Rp. 2.193.061.032,-)
E. Saldo Awal Kas (Cash Beginning Balance)
Saldo Awal Kas (Cash Beginning Balance) diambil dari Neraca Tahun 2014. Data yang diperoleh dari Neraca tahun 2014 diperoleh angkanya sebesar Rp. 2.510.230.120,-F. Saldo Kas yang Seharusnya (Expected Cash Ending Balance)
Diperoleh dengan menjumlahkan Total Aktivitas Kas dengan Saldo Awal Kas. Dari data-data di atas diperoleh nilainya sebesar Rp. 317.169.097,-G. Saldo Akhir Kenyataannya (Actual Cash Ending Balance)
Diambil dari data Kas pada Neraca Tahun 2007, nilainya Rp. 317.169.097H. Selisih (Variance)
Untuk memeriksa apakah laporan Arus Kas sudah selesai atau belum dengan melakukan pengajian akhir dengan membandingkan antara Saldo Kas yang Seharusnya dengan saldo Akhir Kenyataannya (Actual Cash Ending Balance).#2. Metode Langsung (Direct Method)
Berikut ini contoh bentuk susunan Laporan Arus Kas dengan menggunakan metode Langsung (Direct Method) :Elemen Laporan Arus Kas Direct Method sama saja dengan Indirect method, yang berbeda adalah sumber data dan langkah-langkahnya.
Cara atau metode pembuatan Laporan Arus Kas dengan metode langsung sumber datanya adalah :
- Buku Kas Bank.
- Buku Kas Kecil (Petty Cash).
Langkah #1. Lakukan pemeriksaan silang antara : Buku Kas Bank, Rekening Koran (Bank Statement), Bonggol Check, dan Buku Kas Kecil.
Baca : Download Template Laporan Rekonsiliasi Bank
Bila rekonsiliasi bank dan rekonsiliasi petty cash sudah dilaksanakan secara teratur, angkah #1 ini bisa dilewati.
Langkah #2. Eliminasi (menghapuskan) semua transaksi silang antar buku kas.
Langkah #3. Klasifikasikan semua jenis pengeluaran dan pemasukan kas ke dalam elemen-elemen laporan arus kas.
Langkah ke #3. Ini akan memakan banyak waktu, namun bila anda membuatnya pada saat semua catatan sudah selesai dan laporan arus kas sudah harus selesai.
Cara terbaik untuk mengatasi persoalan ini adalah melakukan pekerjaan ini sejak dari awal dan dilakukan setiap hari dengan seperti itu maka akan terasa ringan.
Sebagaimana telah kita ketahui bersama bahwa elemen-elemen Laporan Arus Kas adalah Kegiatan Operasi , Kegiatan Investasi dan Kegiatan pendanaan.
Bagaimana cara memasukan setiap transaksi ke dalam masing-masing kegiatan tersebut?
Untuk menentukan transaksi apa saja yang tergolong ke dalam masing-masing kegiatan tersebut, maka dapat menggunakan panduan berikut ini :
Kegiatan Operasi : adalah semua transaksi yang terkait dengan kegiatan utama perusahaan.
Yang tergolong ke dalam kegiatan utama perusahaan adalah semua transaksi yang akan masuk ke dalam laporan Laba Rugi, yaitu transaksi Pendapatan (revenue), Harga Pokok Penjualan, dan Biaya operasional.
Kegiatan Investasi : adalah semua transaksi yang terkait dengan penjualan dan pembelian aktiva tetap, penerimaan kas dari piutang, pengembalian cash advance, pengeluaran kas yang mengakibatkan piutang meningkat, termasuk juga dalam hal ini adalah pemberian cash bon (cash advance), deposit, dan uang muka biaya.
Kegiatan Pendanaan : adalah transaksi-transaksi yang terkait dengan modal dan kewajiban, yaitu : pengeluaran kas untuk pelunasan utang, penerimaan kas dari hasil utang baru (bank loans & credit loans). Penerimaan atas penjualan saham atau surat berharga lainnya.
Langkah #4. Setelah melakukan klasifikasi terhadap semua transaksi, selanjutnya adalah mulai menyusun Laporan Arus Kas.
Caranya dengan menjumlahkan setiap jenis kegiatan yang telah dikelompokkan sesuai dengan jenis kegiatannya, yaitu operasional, investasi dan pendanaan.
Sehingga menjadi bentuk laporan arus kas.
Saat melakukan langkah-langkah ini tidak perlu lagi berpikir tentang eliminasi atas transaksi-transaksi accrual atau transaksi-transaksi non cash basis, karena penglompokkan ini telah dilakukan pada buku kas.
Sehingga apapun jenis transaksinya sudah pasti menggunakan kas,.
Untuk mempermudah pemahaman tentang penyusunan laporan arus kas melalui metode Ini, maka saya akan memberikan contoh berikut ini:
Buku Kas Bank, mungkin bentuknya seperti ini :
Dan Buku Petty Cash seperti ini :
3.7 TIDAK DIKETAHUI NILAI AWAL,DIKETAHUI NILAI AKAN DATANG
1. Nilai sekarang
Nilai sekarang atau present value adalah berapa nilai uang
saat ini untuk nilai tertentu di masa yang akan datang. Present value
atau nilai sekarang bisa di cari dengan menggunakan rumus future value
atau dengan rumus berikut ini :
PV = FV ( 1 + r ) ^-n
Keterangan :
FV = ( Future value ( nilai pada akhir tahun ke n )
PV = ( Nilai sekarang ( nilai pada tahun ke 0 )
r = Suku bunga
n = Waktu ( tahun )
^ = tanda pangkat
FV = ( Future value ( nilai pada akhir tahun ke n )
PV = ( Nilai sekarang ( nilai pada tahun ke 0 )
r = Suku bunga
n = Waktu ( tahun )
^ = tanda pangkat
Rumus diatas mengasumsikan bahwa bunga di gandakan hanya
sekali dalam setahun, jika bunga digandakan setiap hari, maka rumusnya
menjadi:
PV = FV ( 1 + r / 360 ) ^-360 n
Untuk menggambarkan penggunaan rumus diatas , maka diberi contoh berikut ini :
Harga sepeda motor 2 tahun mendatang sebesar Rp 10.000.000. Tingkat bunga rata-rata 12% setahun. Berpa yang harus ditabung Agung saat ini agar dapat membelinya dua tahun mendatang, dengan asumsi:
Untuk menggambarkan penggunaan rumus diatas , maka diberi contoh berikut ini :
Harga sepeda motor 2 tahun mendatang sebesar Rp 10.000.000. Tingkat bunga rata-rata 12% setahun. Berpa yang harus ditabung Agung saat ini agar dapat membelinya dua tahun mendatang, dengan asumsi:
Bunga dimajemukkan setahun sekali
Bunga dimajemukkan sebulan sekali
Jawab :
PV = Rp 10.000.000 ( 1 + 0,12 ) ^ -2 = Rp 7.971.939
PV = Rp 10.000.000 ( 1 + 0,12/12 ) ^ -12 ( 2 ) = Rp 7.875.6612. Nilai yang akan datang
Nilai yang akan datang atau future value adalah nilai uang di
massa yang akan datang dengan tingkat bunga tertentu.Future value atau
nilai yang akan datang dapat dihitung dengan rumus sebagai berikut :
FV = PV ( 1 + r ) ^ n
Keterangan:
FV = ( Future value ( nilai pada akhir tahun ke n )
PV = ( Nilai sekarang ( nilai pada tahun ke 0 )
r = Suku bunga
n = Waktu ( tahun )
^ = tanda pangkat Rumus diatas mengasumsikan bahwa bunga di gandakan hanya sekali dalam setahun, jika bunga digandakan setiap hari , maka rumusnya menjadi:
FV = PV ( 1 + r /360 ) ^ 360n
Untuk menggambarkan penggunaan rumus diatas, maka diberi contoh berikut ini:
Pada tanggal 2 januari 2000, Agung menabung uangnya ke bank mandiri sebesar Rp 2.000.000 dengan tingkat bunga sebesar 12 % pertahun. Hitung nilai tabungan agung pada tanggal 2 Januari 2002 dengan asumsi:
PV = ( Nilai sekarang ( nilai pada tahun ke 0 )
r = Suku bunga
n = Waktu ( tahun )
^ = tanda pangkat Rumus diatas mengasumsikan bahwa bunga di gandakan hanya sekali dalam setahun, jika bunga digandakan setiap hari , maka rumusnya menjadi:
FV = PV ( 1 + r /360 ) ^ 360n
Untuk menggambarkan penggunaan rumus diatas, maka diberi contoh berikut ini:
Pada tanggal 2 januari 2000, Agung menabung uangnya ke bank mandiri sebesar Rp 2.000.000 dengan tingkat bunga sebesar 12 % pertahun. Hitung nilai tabungan agung pada tanggal 2 Januari 2002 dengan asumsi:
Bunga dimajemukkan setahun sekali
Bunga dimajemukkan sebulan sekali
Bunga dimajemukkan setiap hari
Jawab :
FV = Rp 2.000.000 ( 1 + 0,12 ) ^2 = Rp 2.508.800
FV = Rp 2.000.000 ( 1 + 0,12 /12 ) ^12 ( 2 ) = Rp 2.539.470
FV = Rp 2.000.000 ( 1 + 0,12 /360 ) ^360 ( 2 ) = 2.542.397
3. Anuitas
Anuitas adalah suatu rangkaian penerimaan atau pembayaran
tetap yang dilakukan secara berkala pada jangka waktu tertentu. Selain
itu anuitas juga diartikan sebagai kontrak di mana perusahaan asuransi
memberikan pembayaran secara berkala sebagai imbalan premi yang telah
Anda bayar. Contohnya adalah bunga yang diterima dari obligasi atau
dividen tunai dari suatu saham preferen.
1. Anuitas biasa
anuitas yang pembayaran atau penerimaannya terjadi pada akhir
periode. Berdasarkan tanggal pembayarannya, anuitas biasa dapat dibagi 3
bagian:
1. Ordinary annuity
2. Annuity due
3. Deferred annuity.
Rumus dasar future value anuitas biasa adalah sebagai berikut:
FVn = PMT1 + in – 1 i
Keterangan :
FVn = Future value (nilai masa depan dari anuitas pada akhir tahun ke-n)
PMT = Payment (pembayaran anuitas yang disimpan atau diterima pada setiap periode)
i = Interest rate (tingkat bunga atau diskonto tahunan)
n = Jumlah tahun akan berlangsungnya anuitas
FVn = Future value (nilai masa depan dari anuitas pada akhir tahun ke-n)
PMT = Payment (pembayaran anuitas yang disimpan atau diterima pada setiap periode)
i = Interest rate (tingkat bunga atau diskonto tahunan)
n = Jumlah tahun akan berlangsungnya anuitas
Rumus dasar present value anuitas biasa adalah sebagai berikut:
PVn = FVn1 – 1 ( 1 + i ) n i
Keterangan:
PVn = Present value (nilai sekarang dari anuitas pada akhir tahun ke-n)
2. Anuitas terhitung
Anuitas yang pembayarannya dilakukan pada setiap awal
interval. Awal interval pertama merupakan perhitungan bunga yang pertama
dan awal interval kedua merupakan perhitungan bunga kedua dan
seterusnya.
Rumus dasar future value anuitas terhutang:
FVn = PMT ( FVIFAi,n ) ( 1 + i )
Rumus dasar present value anuitas terhutang:
PVn = PMT ( PVIFAi,n ) ( 1 + i )
3. Nilai sekarang anuitas
Nilai Sekarang Anuitas adalah nilai hari ini dari pembayaran
sejumlah dana tertentu yang dilakukan secara teratur selama waktu yang
telah ditentukan. Dengan kata lain, jumlah yang harus anda tabung dengan
tingkat bunga tertentu untuk mandapatkan sejumlah dana tertentu secara
teratur dalam jangka waktu tertentu.
4. Anuitas Abadi
Anuitas abadi adalah serangkaian pembayaran yang sama jumlahnya dan diharapkan akanberlangsung terus menerus.
PV (Anuitas Abadi) = Pembayaran = PMT
PV (Anuitas Abadi) = Pembayaran = PMT
5. Nilai sekarang dan seri pembayaran yang tidak rata
Dalam pengertian anuitas tercakup kata jumlah yang tetap,
dengan kata lain anuitas adalah arus kas yang sama di setiap periode.
Persamaan umum berikut ini bisa digunakan untuk mencari nilai sekarang
dari seri pembayaran yang tak rata:
Nilai sekarang anuitas abadi = pembayaran/tingkat diskonto = PMT/r
Langkah 1:
Cari nilai sekarang dari $ 100 yang akan diterima di tahun 1:
$100 (0,9434) = $ 94,34 Langkah 2:
Diketahui bahwa dari 2 tahun sampai tahun 5 akan diterima anuitas sebesar $ 200 setahun. Dicari dulu anuitas 5 tahun, kemudian kurangi dengan anuitas 1 tahun, sisanya adalah anuitas 4 tahun dengan pembayaran pertama yang diterima setelah tahun ke-2:
Pvanuitas = $ 200(PVIFA(6%,5tahun))- $ 200 (PVIFA(6%,1tahun))
Pvanuitas = $ 200(PVIFA(6%,5tahun))- $ PVIFA(6%,1tahun)
Pvanuitas= $ 200(4,2124-0,9434)
Pvanuitas= $653,80
Cari nilai sekarang dari $ 100 yang akan diterima di tahun 1:
$100 (0,9434) = $ 94,34 Langkah 2:
Diketahui bahwa dari 2 tahun sampai tahun 5 akan diterima anuitas sebesar $ 200 setahun. Dicari dulu anuitas 5 tahun, kemudian kurangi dengan anuitas 1 tahun, sisanya adalah anuitas 4 tahun dengan pembayaran pertama yang diterima setelah tahun ke-2:
Pvanuitas = $ 200(PVIFA(6%,5tahun))- $ 200 (PVIFA(6%,1tahun))
Pvanuitas = $ 200(PVIFA(6%,5tahun))- $ PVIFA(6%,1tahun)
Pvanuitas= $ 200(4,2124-0,9434)
Pvanuitas= $653,80
Langkah 3:
Cari nilai sekarang dari $1000 yang akan diterima di tahun ke-7
$1000(0,6651) = $ 665,10 Langkah 4:
Jumlahkan komponen-komponen yang diperoleh dari langkah 1 hingga langkah 3 tersebut :
$ 94,34 + $ 653,80 + $ 665,10 = $1413,24
Cari nilai sekarang dari $1000 yang akan diterima di tahun ke-7
$1000(0,6651) = $ 665,10 Langkah 4:
Jumlahkan komponen-komponen yang diperoleh dari langkah 1 hingga langkah 3 tersebut :
$ 94,34 + $ 653,80 + $ 665,10 = $1413,24
6. Periode kemajemukan tengan tahunan atau periode lainnya
Bunga majemuk tahunan adalah proses aritmatika untuk
menentukan nilai akhir dari arus khas atau serangkaian arus kas apabila
suku bunga ditambahkan satu kali dalam setahun. Sedangkan bunga majemuk
setengah tahunan adalah proses aritmatika untuk menentukan nilai akhir
dari arus khas atau serangkaian arus kas apabila suku bunga ditambahkan
dua kali dalam setahun.
7. Amortisasi Pinjaman
Merupakan suatu pinjaman yang akan dibayarkan dalam periode yang sama panjangnya (bulanan, kuartalan, atau tahunan).
Digunakan untuk menghitung pembayaran pinjaman atau angsuran sampai jatuh tempo.
a. Dalam pembayaran angsuran terkandung : pembayaran cicilan hutang dan bunga.
b. Angsuran berupa pembayaran yang tetap seperti anuitas.
c. Pinjaman atau loan, diterima pada saat ini atau present value sehingga konsepnya menggunakan present value annuity (PVIFA).
d. Pembayaran angsuran dapat dilakukan di awal periode atau diakhir periode.
e. Formula dapat disesuaikan dengan antara annuity due atau ordinary annuity.
f. Pada saat jatuh tempo nilai saldo hutang sama dengan nol atau mendekati nilai nol.
g. Pembayaran bunga berdasarkan pada jumlah saldo pinjaman, sehingga bunga dapat semakin menurun.
Digunakan untuk menghitung pembayaran pinjaman atau angsuran sampai jatuh tempo.
a. Dalam pembayaran angsuran terkandung : pembayaran cicilan hutang dan bunga.
b. Angsuran berupa pembayaran yang tetap seperti anuitas.
c. Pinjaman atau loan, diterima pada saat ini atau present value sehingga konsepnya menggunakan present value annuity (PVIFA).
d. Pembayaran angsuran dapat dilakukan di awal periode atau diakhir periode.
e. Formula dapat disesuaikan dengan antara annuity due atau ordinary annuity.
f. Pada saat jatuh tempo nilai saldo hutang sama dengan nol atau mendekati nilai nol.
g. Pembayaran bunga berdasarkan pada jumlah saldo pinjaman, sehingga bunga dapat semakin menurun.
3.8 TIDAK DIKETAHUI NILAI SERAGAM,DIKETAHUI NILAI AWAL
Angsuran seragam (uniform
series) : suatu sistem pembayaran (pengembalian modal) yang dilakukan
setiap akhir periode, selama N periode dengan jumlah yang sama (A), pada
tingkat bunga modal i % per periode. Diagram arus kasnya adalah sebagai
berikut :

Dari diagram dapat
dilihat bahwa pembayaran pertama dilakukan satu periode setelah pembayaran P,
dan nilai F terletak pada waktu yang sama dengan nilai terakhir dari A yaitu
N periode dari P.
|
||||||
1.
|
Mencari nilai F jika diketahui
A
Rumusnya :
 |
|||||
Rumus tersebut dapat diperoleh
dari penjumlahan nilai kemudian dari setiap pembayaran A. Jika F1 adalah
nilai kemudian dari periode pembayaran pertama, F2 adalah nilai
kemudian dari pembayaran periode ke-2, FN-1 nilai kemudian dari
pembayaran periode ke N-1, dan FN nilai kemudian dari periode
pembayaran ke N, maka nilai F adalah :
F = F1 + F2
+ F3 +..............................+FN-1 + FN
F = A (1+i)N-1 + A (1+i)N-2
+ A (1+i)N�3 + ..... A (1+i)1 + A (1+i)0
F� = A [(1+i)N-1 + (1+i)N-2
+ (1+i)N-3 + ......(1+i)1 + (1+i)0]
 
Nilai [(1+i)N-1 -
1]/ i disebut �uniform series compound amount factor�, dengan simbol
fungsionalnya (F/A, i %, N) sehingga rumusnya menjadi :
 |
||||||
 |
||||||
2.
|
Mencari nilai P jika diketahui
A
Rumusnya :
 |
|||||
Rumus tersebut diperoleh dari
persamaan :
|
||||||
F = P (1+i)N �� �����..........(1)
..........(3) |
 |
|||||
Nilai konversi A ke P disebut
�uniform series present worth factor� dan mempunyai simbol fungsional
(P/A, i %, N), sehingga rumusnya menjadi :
 |
||||||
 |
||||||
3.
|
Mencari A jika diketahui F
Rumusnya :

Rumus tersebut diperoleh dari
persamaan (3) :

maka diperoleh rumus :

Persamaan di atas dipakai
untuk mencari arus tunai A pada tiap akhir periode. Nilai konversi dari F ke
A �singking fund factor�, mempunyai simbol fungsional (A/F, i %, N).
Persamaan tersebut menjadi A = F (A/F, i %, N)
|
|||||
 |
||||||
4.
|
Mencari A jika diketahui P
Rumusnya :

Rumus tersebut diperoleh dari
persamaan (4) :

maka diperoleh :

Persamaan ini
digunakan untuk mencari arus seragam A pada setiap akhir periode yang setara
dengan nilai P pada awal periode. Nilai konversi dari P ke A disebut �capital
recovery factor� (crf), yang mempunyai simbol fungsional (A/P, i %, N).
Persamaan tersebut menjadi A = P (A/P, i %, N).
|
|||||
 |
||||||
Angsuran seragam yang ditunda
|
||||||
Pada bagian ini akan dibahas mengenai
pembayaran angsuran seragam, dimana pembayaran pertama dimulai setelah
beberapa periode dari saat peminjaman. Gambar diagram arus kasnya adalah :

Dari diagram dapat dilihat, bahwa
angsuran ditunda sepanjang J periode. Nilai P pada akhir periode yang
dihitung dengan faktor (P/A, i %, N) adalah nilai P pada akhir periode atau
awal periode J+1. Untuk mencari nilai P pada awal tahun pertama harus
dianggap nilai P pada akhir periode J (Pj) sebagai nilai F terhadap nilai P
semula., sehingga untuk menghitungnya dapat menggunakan faktor (P/F, i %, J).
|
||||||
 |
||||||
Angsuran seragam yang
dilakukan pada setiap awal periode
|
||||||
Pada kasus seperi ini,
penyelesaian dapat dilakukan dengan melakukan modifikasi rumus yang sudah
dijelaskan sebelumnya, dimana bentuk arus kas yang belum sesuai dengan
hubungan yang telah ada, harus diubah atau disesuaikan dengan pola hubungan
yang ada, yaitu berdasarkan :
���� a. Posisi P terdapat pada satu periode
sebelum angsuran pertama.
���� b. Posisi F terdapat pada posisi yang
sama dengan nilai A terakhir.
���� c. Posisi F berjarak N periode dari
posisi P.
|
||||||
 |
||||||
Menyetarakan Nilai Sekarang
(P), Nilai yang Akan Datang (F) dan Nilai Angsuran Seragam (A)
|
||||||
Pada beberapa masalah sering
ditemukan sejumlah arus pembayaran yang besarnya berbeda pada setiap periodenya,
misalnya saja pada biaya yang dikeluarkan untuk perawatan suatu mesin. Pada
bagian ini akan dibahas tentang penyetarakan sejumlah arus pembayaran
terhadap nilai P, F, dan A.
|
||||||
 | ||||||
Tahukah anda bahwa nilai uang yang sekarang tidak akan sama dengan nilai di masa depan. Ini berarti uang yang saat ini kita pegang lebih berharga nilainya dibandingkan dengan nilainya nanti di masa mendatang.
Coba bayangkan ketika anda memiliki uang satu juta rupiah di tahun 1970. Dengan uang sebesar itu anda sudah bisa hidup mewah bagaikan milyuner di masa kini. Tahun 1990 uang satu juta sudah mengalami penurunan namun nilai wah dari uang satu juta masih termasuk lumayan dan dapat menghidupi keluarga secara wajar. Namun uang satu juta di masa sekarang jelas sudah tidak ada apa-apanya. Orang yang kaya di jaman dulu disebut juga dengan sebutan jutawan, namun kini sebutan tersebut perlahan menghilang dan digantikan dengan sebutan milyuner.
Jika kita melakukan investasi, maka konsep nilai waktu uang harus benar-benar dipahami dan dimengerti sedalam mungkin. Jangan sampai kita tertipu oleh angka-angka yang fantastis, namun di balik angka yang besar itu kenyataannya justru kerugian yang kita dapatkan. Contoh kasusnya adalah jika kita berinvestasi 10 juta rupiah untuk jangka waktu 20 tahun dengan total pengembalian atau return sebesar 50 juta rupiah. Jika kita lihat dari nilai sekarang 50 juta adalah angka yang fantastis dibandingkan dengan 10 juta. Namun setelah 20 tahun berikutnya belum tentu nilai 50 juta lebih baik dibandingkan dengan nilai 10 juta saat ini.
1. Nilai yang akan datang
FV = Ko (1 + r) ^n
Keteragan :
FV = Future Value / Nilai Mendatang
Ko = Arus Kas Awal
r = Rate / Tingkat Bunga
^n = Tahun Ke-n (dibaca dan dihitung pangkat n)
Contoh : Jika kita menabung 1 juta rupiah dengan bunga 10% maka setelah satu tahun kita akan mendapat :
FV = 1.000.000 (1 + 0,1) ^1
FV = 1.100.000 rupiah
2. Nilai Sekarang / Present Value
*Present value adalah nilai sekarang dari sebuah anuitas dan identik dengan nilai awal dari penanaman modal.
Rumus Nilai Sekarang
PV = Kn / (1 + r) ^n
Keterangan :
PV = Present Value / Nilai Sekarang
Kn = Arus kas pada tahun ke-n
r = Rate / Tingkat bunga
^n = Tahun Ke-n (dibaca dan dihitung pangkat n)
Contoh : Jika di masa yang akan datang kita akan punya saldo sebesar 1,1 juta hasil berinvestasi selama satu tahun, maka uang kita saat ini adalah sebesar :
PV = 1.100.000 / (1 + 0,1) ^1
PV = 1.000.000 rupiah
Tambahan :
1 / (1 + r) ^n disebut juga sebagai discount factor
*Present Value ( nilai sekarang ) merupakan kebalikan dari compound bvalue ( nilai majemuk ) adalah besarnya jumlah uang, pada permulaan periode atas dasar tingkat bunga tyertentu dari ejumlah uang yang baru akan diterima beberapa waktu / periode yang akan datang.
Jadi present value menghitung nilai uang pada waktu sekarang bagi sejumlah uang yang baru akan kita miliki beberapa waktu kemudian.
Formula dari compound value ( nilai majemuk ) adalah :
Fn = P ( 1 + i )n
Maka kebalikannya sebagai present value ( nilai sekarang ) sama dengan :
P = Fn / ( 1 + i )n
Atau
P = Fn ( 1 + i )-n
Dimana :
Fn = Nilai yang akan datang / future value tahun ke – n
P = Nilai sekarang / present value
i = tingkat bunga
n = jumlah tahun
Faktor ( 1 + i )-n diistilahkan dengan Discount Factor
3. Nilai Sekarang dan Nilai Masa Datang
Hubungan antara Present Value dengan Future amount
Hubungan antara present value dengan future value sebuah annuity due sama dengan hubungan yang terdapat pada perhitungan bunga majemuk.present value merupakan modal dasar dan future value merupakan penjabaran dari bunga majemuk.
An (ad) = Sn (ad) (1+i)-n
Sn (ad) = An (ad) (1+i)n
Apabila diketahui nilai present value dari annuity due, jumlah penerimaan pada akhir interval dapat diketahui tanpa menghitung besarnya anuitas pada setiap interval. Hubungan ini tidak dapat diterapkan pada ordinary annuity maupun bentuk annuity lainnya, misalnya deferred annuity.
FV = Ko (1 + r) ^n
Keteragan :
FV = Future Value / Nilai Mendatang
Ko = Arus Kas Awal
r = Rate / Tingkat Bunga
^n = Tahun Ke-n (dibaca dan dihitung pangkat n).
Contoh :
Jika kita menabung 1 juta rupiah dengan bunga 10% maka setelah satu tahun kita akan mendapat :
FV = 1.000.000 (1 + 0,1) ^1
FV = 1.100.000 rupiah
4. Annuitas
Anuitas adalah serangkaian pembayaran dolar yang sama untuk jumlah tahun yang telah ditetapkan atau suatu rangkaian penerimaan dalam pembayaran tetap yang dilakukan secara berkala pada jangka waktu tertentu.
Anuitas terjadi disebabkan karena di dalam keuangan sering terjadi pembayaran investasi dalam bentuk obligasi yang membutuhkan waktu yang lama dan menggunakan metode yang agak rumit sehingga membutuhkan modifikasi rumus dan metode yang baru. Sebagai contoh adalah bunga yang diterima dari obligasi atau deviden tunai dari saham preferen.
Ada dua jenis dasar anuitas, yaitu :
1. Anuitas biasa (ordinary), adalah anuitas yang pembayaran atau penerimaannya terjadi pada akhir periode.
2. Anuitas jatuh tempo (due), adalah anuitas yang pembayaran atau penerimaannya dilakukan
di awal periode.
Adapun jenis-jenis anuitas lainnya, yaitu :
1. ANUITAS ABADI (PERPETUITY)
Anuitas dengan jangka waktu yang tidak terbatas.
2. ANUITAS SEDERHANA (SIMPLE ANNUITY; ORDINARY ANNUITY)
Anuitas dengan jangka waktu bunga atau premi yang bertepatan dengan jangka waktu pembayaran berkala.
3. ANUITAS TAK-TERDUGA (CONTINGENT ANNUITY)
Pembayaran tahunan yang frekuensi atau jangka waktu pembayarannya dilakukan apabila terjadi peristiwa yang tidak pasti.
4. ANUITAS TERTANGGUH (DEFERRED ANNUITY)
Anuitas dengan pembayaran yang akan dimulai pada waktu tertentu pada masa yang akan datang.
5. ANUITAS MAJEMUK (COMPOUND ANNUITIES)
Menabung atau menyimpan jumlah uang yang sama di akhir tahun untuk sejumlah tahun tertentu dan membiarkan jumlah itu berkembang.
a. Anuitas Biasa
Anuitas biasa adalah sebuah anuitas yang mempunyai interval yang sama antara waktu pembayaran dengan waktu dibunga majemukkan.
Berdasarkan tanggal pembayarannya, anuitas biasa dapat dibagi 3 bagian, yaitu:
1. Ordinary annuity
2. Annuity due
3. Deferred annuity.
Ordinary annuity
Ordinary annuity adalah sebuah anuitas yang diperhitungkan pada setiap akhir interval seperti akhir bulan, akhir kuartal, akhir setiap 6 bulan, maupun pada setiap akhir tahun.
An = R R = An
Sn = R R = Sn
Di mana: An = Present value R = Annuity
Sn = Future value i = Tingkat bunga/interval
n = jumlah interval pembayaran
b. Anuitas Terhutang
c. Nilai sekarang dari anuitas
Anuitas dari sebuah present value sama dengan jumlah angsuran pada setiap interval. Jumlah angsuran pada setiap interval dari sejumlah pinjaman tergantung pada besar kecilnya tingkat bunga dan jangka waktu yang digunakan.
Perhitungan nilai sekarang ( present value ) dari suatu annuity adalah kebalikan dari perhitungan jumlah nilai majemuk dari suatu annuity.
Maka perhitungannya dapat dirumuskan :
Fn = A ( i / ( 1 + i )n – 1)
Dimana :
Fn = Jumlah semua penerimaan – penerimaan dinilai sekarang
A = Penerimaan setiap saat
i = Tingkat bunga
n = Jumlah tahun
Nilai sekarang dari anuitas n tahun disebut An dan nilai sekarang faktor bunga anuitas disebut PVIFAk,n.
An = PMT (PVIFAk,n)
PVIFAk,n = 1 – ___1____ = 1/k – ____1____
(1+k)n k (1+k)n
———-k
d. Nilai sekarang dari anuitas terhutang
Berguna untuk mengukur setiap pembayaran yang maju satu periode atau pembayaran pada awal tahun dengan menggunakan formulasi :
An (Anuitas Terhutang) = PMT (PVIFAk,n)(1+k)
e. Anuitas Abadi
Anuitas dengan jangka waktu yang tidak terbatas.
f. Nilai Sekarang dan Seri Pembayaran Yang Tidak Rata
g. Periode Kemajemukan Tengah Tahunan atau Periode Lainnya
h. Amortisasi Pinjaman
Adalah suatu pinjaman yang dibayar kembali dengan jumlah pembayaran yang sama besar setiap periode selama jangka waktunya.
PVA = PMT ( PVIFA k,n )
PMT = PVA
————-
PVIFA k,n
Skedule Amortisasi/Amortized Loan)
• Skedule yang menunjukkan secara tepat bagaimana pinjaman akan dibayar.
• Skedul ini menunjukkan pembayaran yang harus dilakukan pada Setiap tanggal yang
ditetapkan dan rincian pembayaran yang menunjukkan unsur bunga dan unsur pokok yang mengurangi saldo pokok pinjaman.
• Skedule ini disebut juga hutang yang teramortisasi (Amortized Loan)
3.10 GRADIEN SERAGAM
• Suku bunga nominal dan efektif dipertimbangkan apabila periode pembungaan kurang dari satu tahun.
• Misal
suku bunga 24% per tahun, jika dibayarkan setiap bulan menjadi 24% : 12
= 2% per bulan. Suku bunga yang bernilai 2% per bulan disebut “suku
bunga nominal “.
• “Suku bunga efektif” yaitu suku bunga yang diterima sebenarnya yang besarnya lebih besar dari suku bunga per tahun.
• Misal
uang Rp 25.000 ditabung di sebuah bank dengan tingkat suku bunga 12%
per tahun. Berapa uang yang diterima satu tahun kemudian?
• F = P ( 1 + i )n
= Rp 100.000,- ( 1 + 0.12 )1 = Rp 112.000,-
Jika
suku bunga tersebut dibayarkan setiap 6 bulan sekali, maka suku bunga
menjadi 12% : 2 = 6% per bulan, maka nilai uang satu tahun (12 bulan)
kemudian menjadi :
• F = P ( 1 + i )n
= Rp 100.000,- ( 1 + 0.06 )2 = Rp 112.360,-
Jadi suku bunga efektif = 12,360
• - Dari perhitungan diatas dapat diketahui hubungan antara tingkat suku bunga nominal dan efektif sebagai berikut :
( 1 + i ) = ( 1 + r/t ) t
i = ( 1 + r/t ) t – 1
Dimana : I = suku bunga efektif
r = suku bunga nominal
t= jumlah periode pembungaan
RUMUS-RUMUS BUNGA MAJEMUK DAN EKIVALENSINYA
Notasi yang dipergunakan dalam rumus bunga, yaitu :
i (Interest) = tingkat suku bunga per periode.
n (Number) = jumlah periode bunga.
P (Present Worth) = jumlah uang/modal pada saat sekarang (awal periode/tahun).
F (Future Worth) = jumlah uang/modal pada masa menda tang (akhir periode/tahun).
A (Annual Worth) = pembayaran/penerimaan yang tetap pd tiap periode/tahun.
G (Gradient) = pembayaran/penerimaan dimana dari satu periode ke periode berikutnya ter- jadi penambahan/ penguranganyang besarnya sama.
Notasi yang dipergunakan dalam rumus bunga, yaitu :
i (Interest) = tingkat suku bunga per periode.
n (Number) = jumlah periode bunga.
P (Present Worth) = jumlah uang/modal pada saat sekarang (awal periode/tahun).
F (Future Worth) = jumlah uang/modal pada masa menda tang (akhir periode/tahun).
A (Annual Worth) = pembayaran/penerimaan yang tetap pd tiap periode/tahun.
G (Gradient) = pembayaran/penerimaan dimana dari satu periode ke periode berikutnya ter- jadi penambahan/ penguranganyang besarnya sama.
Bila digambarkan dalam bentuk grafik cash flow dari masing-masing notasi diatas adalah sebagai berikut :

P : Selalu terjadi pada awal tahun pertama (titik 0).
A
: Selalu terjadi pada setiap akhir tahun, mulai tahun ke-1
sampai tahun ke-n, dengan besar yang sama.
F : Selalu terjadi pada akhir tahun terakhir yg ditinjau (titik n).
Berdasarkan cara pembayarannya, rumus-rumus bunga majemuk dapat dikelompokkan menjadi :
A. Pembayaran Tunggal (Single Payment)
1. Compoun Amount Factor (Mencari F bila diketahui P)
2. Present Wort Factor (Mencari P bila diketahui F)
B. Deret Seragam (Uniform Series )
1. Sinking Fund Factor (Mencari A bila diketahui F)
2. Compound Amount Factor (Mencari F bila diketahui A)
3. Capital Recovery Factor (Mencari A bila diketahui P)
4. Present Wort Factor (Mencari P bila diketahui A)
4. Present Wort Factor (Mencari P bila diketahui A)
A. Pembayaran Tunggal
Single payment, yaitu pembayaran dan penerimaan uang
masing-masing dibayarkan sekaligus pada awal atau akhir dari suatu
periode.
1. Mencari F bila diketahui P
Bila modal sebesar P rupiah diinvestasikan sekarang
(t = 0) dengan tingkat bunga i% , dibayar per periode selama n periode,
berapa jumlah uang yang akan diperoleh pada peroide terakhir ?

Penyelesaian :
P = Rp 20.000.000,00 ; i = 6% ; n = 5
F = P (1 + i )n
= ( Rp 20.000.000,00) ( 1 + 0,06)5
atau :
F = P (F/P, i, n)
= (Rp 20.000.000,00)*(1,338) = Rp 26.760.000,00
2. Mencari P bila diketahui F
Berapa modal P yang harus diinvestasikan pada saat sekarang (t = 0), dengan tingkat bunga i%, per tahun, sehingga pada akhir n periode didapat uang sebesar F rupiah.
P = Rp 20.000.000,00 ; i = 6% ; n = 5
F = P (1 + i )n
= ( Rp 20.000.000,00) ( 1 + 0,06)5
atau :
F = P (F/P, i, n)
= (Rp 20.000.000,00)*(1,338) = Rp 26.760.000,00
2. Mencari P bila diketahui F
Berapa modal P yang harus diinvestasikan pada saat sekarang (t = 0), dengan tingkat bunga i%, per tahun, sehingga pada akhir n periode didapat uang sebesar F rupiah.
Rumus : P = F 1 / ( 1 + i ) n atau P = F ( P/F, i, n )
Contoh :
Seseorang
memperhitungkan bahwa 15 tahun yang akan datang anaknya yang sulung
akan masuk perguruan tinggi, untuk itu diperkirakan membutuhkan biaya
sebesar Rp 35.000.000,00. Bila tingkat bunga adalah 5 %, maka berapa ia
harus menabungkan uangnya sekarang ?
Penyelesaian :
F = Rp 35.000.000,00 ; i = 5% ; n = 15
P = (Rp 35.000.000,00) (P/F, 5 , 15)
= (Rp 35.000.000,00) (0,4810)
= Rp 16.835.000,00
B. Deret Seragam (Uniform Series )
1. Sinking Factor (Mencari A bila diketahui F)
Agar pada akhir periode n dapat diperoleh uang
sejumlah F rupiah, maka berapa A rupiah yg harus
dibayarkan pada setiap akhir periode dengan tingkat bunga i% ?

Rumus : A = F i / ( 1 + i ) n - 1 atau A = F ( A/F, i, n )
Contoh :
Tuan
Sastro ingin mengumpulkan uang untuk membeli rumah setelah dia pensiun.
Diperkirakan 10 tahun lagi dia pensiun. Jumlah uang yang diperlukan Rp
225.000.000,00. Tingkat bunga 12 % setahun. Berapa jumlah yang harus
ditabung setiap tahunnya ?
Penyelesaian :
F = Rp 225.000.000,00 ; i = 12% ; n = 10
A = (Rp 225.000.000,00)(A/F, 12% , 10)
= (Rp 225.000.000,00)( 0,0570)
= Rp 12.825.000,00.
2. Compound Amount Factor (Mencari F bila diketahui A)
Bila uang sebesar A rupiah dibayarkan pada setiap akhir periode selama n periode dengan tingkat bunga i%, maka berapa besar F rupiah yang terkumpul pada akhir periode tersebut ?.
Bila uang sebesar A rupiah dibayarkan pada setiap akhir periode selama n periode dengan tingkat bunga i%, maka berapa besar F rupiah yang terkumpul pada akhir periode tersebut ?.
Rumus: F = A { (1 + i) n - 1} / i
atau F = A ( F/A, i , n )
Contoh :
Bila
setiap tahun ditabung uang sebesar Rp 12.000.000,00 selama 8 tahun
dengan tingkat bunga 6%. Berapa besar uang yang akan terkumpul setelah
akhir periode tersebut ?.
C. Uniform Gradient Series Factor
Pembayaran per periode kadang-kadang tidak dilakukan dalam suatu seri pembayaran yang besarnya sama, tetapi dilakukan dengan penambahan/pengurangan yang seragam pada setiap akhir periode.
Misalnya : Rp 100.000,00 ; Rp 90.000,00 ; Rp 80.000,00 ; dst, untuk seri pembayaran dengan penurunan yang seragam atau Rp 100.000,00 ; Rp 150.000,00 ; Rp 200.000,00 ; dst, untuk seri pembayaran dengan kenaikan yang seragam.
Cara pembayaran tersebut di atas dapat dinyatakan sebagai berikut :
Pembayaran per periode kadang-kadang tidak dilakukan dalam suatu seri pembayaran yang besarnya sama, tetapi dilakukan dengan penambahan/pengurangan yang seragam pada setiap akhir periode.
Misalnya : Rp 100.000,00 ; Rp 90.000,00 ; Rp 80.000,00 ; dst, untuk seri pembayaran dengan penurunan yang seragam atau Rp 100.000,00 ; Rp 150.000,00 ; Rp 200.000,00 ; dst, untuk seri pembayaran dengan kenaikan yang seragam.
Cara pembayaran tersebut di atas dapat dinyatakan sebagai berikut :

Rumus : A = A1 + A2
A2 = G [ 1/i - n/(1 + i)n – 1]
= G (A/G, i , n)
Keterangan :
A = pembayaran per periode dengan jumlah yang sama
Keterangan : A = pembayaran per periode dengan jumlah yang sama
A1 = pembayaran pada akhir peroide pertama
G = “gradient”, perubahan per periode
n = jumlah periode3.11 SUKU BUNGA TERHADAP WAKTU
Suku bunga merupakan salah satu variabel dalam
perekonomian yang senantiasa diamati secara cermat karena dampaknya yang luas.
Ia mempengaruhi secara langsung kehidupan masyarakat keseharian dan mempunyai
dampak penting terhadap kesehatan perekonomian. Biasanya suku bunga diekspresikan
sebagai persentase pertahun yang dibebankan atas uang yang dipinjam. Tingkat bunga pada
hakikatnya adalah harga. Seperti halnya harga, suku bunga menjadi titik pusat
dari pasar, dalam hal ini pasar uang dan pasar modal. Sebagaimana harga, suku
bunga dapat dipandang sebagai sebuah mekanisme untuk mengalokasikan sumber daya
dan perekonomian.
Tingkat suku bunga Bank Indonesia
(SBI) atau BI-rate adalah suku bunga instrumen sinyaling
Bank Indonesia (BI) merupakan suku bunga
kebijakan moneter ( policy rate ) Kenaikan
atau penurunan tingkat suku bunga Bank Indonesia (BI-rate) akan mempengaruhi tingkat suku
bunga antar bank dan tingkat suku bunga deposito yang berakibat pada perubahan
suku bunga kredit. Dengan demikian
BI-rate tersebut memberi sinyal
bahwa pemerintah mengharapkan pihak perbankan dapat menggerakkan sektor riil
untuk dapat mendorong laju pertumbuhan ekonomi Indonesia.
Kenaikan BI-rate
akan mendorong kenaikan akan mendorong
kenaikan mendorong kenaikan suku bunga dana antar bank dan suku bunga deposito yang
mengakibatkan kenaikan suku bunga kredit, mengakibatkan kenaikan suku bunga
kredit, sementara jika BI-rate diturunkan dikhawatirkan akan memicu pelarian dana jangka pendek yang akan mengganggu stabilitas nilai tukar
rupiah dan pertumbuhan ekonomi.
Secara umum, pertumbuhan ekonomi didefenisikan sebagai
peningkatan kemampuan dari suatu perekonomian dalam memproduksi barang-barang
dan jasa-jasa. Pertumbuhan ekonomi adalah salah satu indikator yang amat penting
dalam melakukan analisis tentang pembangunan ekonomi yang terjadi pada suatu
negara. Pertumbuhan ekonomi menunjukkan sejauh mana aktivitas perekomian akan
menghasilkan tambahan pendapatan masyarakat pada suatu periode tertentu. Karena
pada dasarnya aktivitas perekonomian adalah suatu proses penggunaan faktor-faktor
produksi untuk menghasilkan output, maka proses ini pada gilirannya akan menghasilkan
suatu aliran balas jasa terhadap faktor produksi yang dimiliki oleh masyarakat.
Dengan adanya pertumbuhan ekonomi maka diharapkan pendapatan masyarakat sebagai
pemilik faktor produksi juga akan meningkat.
3.12 TINGKAT SUKU BUNGA NOMINAL DAN SUKU BUNGA EFEKTIF
Suku Bunga Nominal dan Suku Bunga Efektif
Suku bunga dibedakan menjadi dua, suku bunga nominal dan suku bunga riil. Suku bunga nominal adalah rate yang dapat diamati di pasar. Sedangkan suku bunga riil adalah konsep yang mengukur tingkat bunga yang sesungguhnya setelah suku bunga nominal dikurangi dengan laju inflasi yang diharapkan.
Tingkat suku bunga juga digunakan pemerintah untuk mengendalikan tingkat harga, ketika tingkat harga tinggi dimana jumlah uang yang beredar di masyarakat banyak sehingga konsumsi masyarakat tinggi akan diantisipasi oleh pemerintah dengan menetapkan tingkat suku bunga yang tinggi. Dengan tingkat suku bunga tinggi yang diharapkan kemudian adalah berkurangnya jumlah uang beredar sehingga permintaan agregat pun akan berkurang dan kenaikan harga bisa diatasi.
Secara teori tingkat bunga yang dibayarkan bank adalah tingkat bunga nominal yang merupakan penjumlahan tingkat bunga riil ditambah inflasi (Mankiw,2003). Adanya kenaikan atau penurunan inflasi akan berdampak pada kenaikan atau penurunan tingkat bunga kredit.
Pada tahun 2002, kondisi makroekonomi menunjukkan perkembangan yang kondusif. Ini terlihat dari terkendalinya uang primer, serta laju inflasi dan nilai tukar yang menunjukkan perkembangan yang positif. Oleh karena itulah, Bank Indonesia mulai memberikan sinyal penurunan tingkat bunga secara bertahap. Hal ini dilakukan melalui penurunan tingkat bunga instrumen moneter yang salah satunya adalah SBI. Walaupun tingkat bunga SBI mengalami penurunan, tingkat bunga kredit relatif rigid.
Suku bunga kredit yang ada pada saat ini dianggap beberapa kalangan baik dari pelaku bisnis maupun pakar ekonomi belum optimal. Mereka menuntut agar Bank Indonesia selaku penguasa moneter mempengaruhi suku bunga deposito dan suku bunga kredit berkaitan dengan turunnya SBI agar dapat meningkatkan atau mengembangkan sektor riil lewat kegiatan investasinya. Namun tuntutan itu belum atau baru sedikit yang dipenuhi (Info Bank, 2004).
Masih relatif tingginya suku bunga kredit di tengah-tengah masih adanya ketidakpastian prospek usaha tentu saja akan mengurangi semangat sektor dunia usaha untuk melakukan investasi. Walaupun dilihat dari beberapa indikator, fungsi intermediasi perbankan melalui penyaluran kredit telah menunjukkan perbaikan, namun dalam kenyataannya penyaluran kredit perbankan pada sektor riil belum dapat berlangsung dengan cepat karena berbagai permasalahan yang dihadapai oleh sektor riil itu sendiri meskipun hal tersebut juga ada kaitannya dengan konsolidasi internal di perbankan.
Gejolak suku bunga dan inflasi menjadi dua faktor penting yang mempengaruhi aktivitas penyaluran kredit. Keduanya tidak hanya mendorong suku bunga kredit, tapi juga membuat risiko kredit macet menjadi besar. Tetapi dalam kondisi seperti ini, kegiatan kredit perbankan harus tetap berlangsung.
Suku Bunga Nominal
Suku bunga nominal adalah suku bunga yang biasa kita lihat bank atau media cetak. Misalnya perusahaan meminjam uang dari bank sebesar $100.000 selama setahun pada suku bunga nominal 10%, maka pada akhir tahun perusahaan harus mengembalikan pinjaman tersebut sebesar $110.000 (yaitu $100.000 x 10%).
Suku bunga nominal cenderung naik seiring dengan angka inflasi. Jika, misalnya, bank memberlakukan suku bunga 10% pada ekspektasi inflasi selama satu tahun ke depan adalah 0%, maka bank mungkin akan memberlakukan suku bunga 13% jika ekspektasi inflasinya adalah 3%.
Tingkat Bunga Efektif adalah:
disebut juga tingkat suku bunga ekuivalen tahunan (equivalent annual rate, EAR). Tingkat suku bunga ini adalah tingkat suku bunga yang akan menghasilkan nilai akhir (di masa depan) yang sama menurut bunga majemuk tahunan seperti juga pada bunga majemuk yang lebih sering dengan memberikan suatu tingkat suku bunga nominal tertentu. Semua tingkat suku bunga nominal dapat dikonversi menjadi tingkat suku bunga ekuivalen tahunan, atau EFF%. Ketika melakukan perbandingan di antara beberapa pinjaman atau investasi yang melakukan pembayaran pada jangka waktu yang berbeda-beda, harus menggunakan EEF%.
RUMUS BUNGA NOMINAL & EFEKTIF
n Suku bunga nominal :
• r = i x M
n Suku bunga efektif :
• ieff = (1 + i)M -1
atau
• ieff = (1 + r/M)M -1
• dimana : ieff = suku bunga efektif
• r = suku bunga nominal tahunan
• i = suku bunga nominal per periode
• M = jumlah periode majemuk per satu tahun
Sumber :https://faisalakhbar.wordpress.com/2012/12/03/nilai-uang-terhadap-waktu/
http://www.tugassekolah.com/2016/02/tingkat-pengembalian-modal-pendapatan.html
http://arshadliantono.blogspot.co.id/2015/03/asal-usul-bunga-bank.html
http://juandihutabaratp.blogspot.co.id/
https://www.academia.edu/RegisterToDownload#ChooseAccountChecklists
http://ekonomiteknik112081081.blogspot.co.id/2012/02/konsep-ekuivalensi.html
https://manajemenkeuangan.net/2-metode-atau-cara-membuat-laporan-arus-kas-statement-of-cash-flow/
https://valvaliano.wordpress.com/2013/11/15/nilai-sekarang-dan-nilai-masa-datang/
http://web.ipb.ac.id/~tepfteta/ekotek/Minggu4/M4B1.htm
https://sidikaurora.wordpress.com/2010/12/19/konsep-nilai-waktu-dari-uang/
http://tprasetio.blogspot.co.id/2011/09/style-definitions-table.html
http://feb.unila.ac.id/mgt/wp-content/uploads/2015/08/Pengaruh-Tingkat-Suku-Bunga-Pinjaman-Dan-Jangka-Waktu-Pinjaman-Terhadap-Non-Performing-Loan-Npl-Pada-Sektor-Perbankan-Yang-TerdaftarDi-BEI-Periode-2009-20131.pdf
http://sukatendellisna.blogspot.co.id/2015/05/makalah-hubungan-tingkat-suku-bunga.html
https://condrokacon.wordpress.com/2012/10/25/suku-bunga-nominal-dan-suku-bunga-efektif/
Suku bunga dibedakan menjadi dua, suku bunga nominal dan suku bunga riil. Suku bunga nominal adalah rate yang dapat diamati di pasar. Sedangkan suku bunga riil adalah konsep yang mengukur tingkat bunga yang sesungguhnya setelah suku bunga nominal dikurangi dengan laju inflasi yang diharapkan.
Tingkat suku bunga juga digunakan pemerintah untuk mengendalikan tingkat harga, ketika tingkat harga tinggi dimana jumlah uang yang beredar di masyarakat banyak sehingga konsumsi masyarakat tinggi akan diantisipasi oleh pemerintah dengan menetapkan tingkat suku bunga yang tinggi. Dengan tingkat suku bunga tinggi yang diharapkan kemudian adalah berkurangnya jumlah uang beredar sehingga permintaan agregat pun akan berkurang dan kenaikan harga bisa diatasi.
Secara teori tingkat bunga yang dibayarkan bank adalah tingkat bunga nominal yang merupakan penjumlahan tingkat bunga riil ditambah inflasi (Mankiw,2003). Adanya kenaikan atau penurunan inflasi akan berdampak pada kenaikan atau penurunan tingkat bunga kredit.
Pada tahun 2002, kondisi makroekonomi menunjukkan perkembangan yang kondusif. Ini terlihat dari terkendalinya uang primer, serta laju inflasi dan nilai tukar yang menunjukkan perkembangan yang positif. Oleh karena itulah, Bank Indonesia mulai memberikan sinyal penurunan tingkat bunga secara bertahap. Hal ini dilakukan melalui penurunan tingkat bunga instrumen moneter yang salah satunya adalah SBI. Walaupun tingkat bunga SBI mengalami penurunan, tingkat bunga kredit relatif rigid.
Suku bunga kredit yang ada pada saat ini dianggap beberapa kalangan baik dari pelaku bisnis maupun pakar ekonomi belum optimal. Mereka menuntut agar Bank Indonesia selaku penguasa moneter mempengaruhi suku bunga deposito dan suku bunga kredit berkaitan dengan turunnya SBI agar dapat meningkatkan atau mengembangkan sektor riil lewat kegiatan investasinya. Namun tuntutan itu belum atau baru sedikit yang dipenuhi (Info Bank, 2004).
Masih relatif tingginya suku bunga kredit di tengah-tengah masih adanya ketidakpastian prospek usaha tentu saja akan mengurangi semangat sektor dunia usaha untuk melakukan investasi. Walaupun dilihat dari beberapa indikator, fungsi intermediasi perbankan melalui penyaluran kredit telah menunjukkan perbaikan, namun dalam kenyataannya penyaluran kredit perbankan pada sektor riil belum dapat berlangsung dengan cepat karena berbagai permasalahan yang dihadapai oleh sektor riil itu sendiri meskipun hal tersebut juga ada kaitannya dengan konsolidasi internal di perbankan.
Gejolak suku bunga dan inflasi menjadi dua faktor penting yang mempengaruhi aktivitas penyaluran kredit. Keduanya tidak hanya mendorong suku bunga kredit, tapi juga membuat risiko kredit macet menjadi besar. Tetapi dalam kondisi seperti ini, kegiatan kredit perbankan harus tetap berlangsung.
Suku Bunga Nominal
Suku bunga nominal adalah suku bunga yang biasa kita lihat bank atau media cetak. Misalnya perusahaan meminjam uang dari bank sebesar $100.000 selama setahun pada suku bunga nominal 10%, maka pada akhir tahun perusahaan harus mengembalikan pinjaman tersebut sebesar $110.000 (yaitu $100.000 x 10%).
Suku bunga nominal cenderung naik seiring dengan angka inflasi. Jika, misalnya, bank memberlakukan suku bunga 10% pada ekspektasi inflasi selama satu tahun ke depan adalah 0%, maka bank mungkin akan memberlakukan suku bunga 13% jika ekspektasi inflasinya adalah 3%.
Tingkat Bunga Efektif adalah:
disebut juga tingkat suku bunga ekuivalen tahunan (equivalent annual rate, EAR). Tingkat suku bunga ini adalah tingkat suku bunga yang akan menghasilkan nilai akhir (di masa depan) yang sama menurut bunga majemuk tahunan seperti juga pada bunga majemuk yang lebih sering dengan memberikan suatu tingkat suku bunga nominal tertentu. Semua tingkat suku bunga nominal dapat dikonversi menjadi tingkat suku bunga ekuivalen tahunan, atau EFF%. Ketika melakukan perbandingan di antara beberapa pinjaman atau investasi yang melakukan pembayaran pada jangka waktu yang berbeda-beda, harus menggunakan EEF%.
- tingkat bunga yang sesungguhnya dibebankan dalam setahun; jika suku bunga dibebankan sekali setahun, tingkat bunga nominal sama dengan suku bunga efektif; atau
- gambaran mengenai pendapatan/hasil atas nilai suatu instrumen utang yang dimiliki dibandingkan dengan nilai instrumen pada saat harga pembelian (effective rate)
RUMUS BUNGA NOMINAL & EFEKTIF
n Suku bunga nominal :
• r = i x M
n Suku bunga efektif :
• ieff = (1 + i)M -1
atau
• ieff = (1 + r/M)M -1
• dimana : ieff = suku bunga efektif
• r = suku bunga nominal tahunan
• i = suku bunga nominal per periode
• M = jumlah periode majemuk per satu tahun
Sumber :https://faisalakhbar.wordpress.com/2012/12/03/nilai-uang-terhadap-waktu/
http://www.tugassekolah.com/2016/02/tingkat-pengembalian-modal-pendapatan.html
http://arshadliantono.blogspot.co.id/2015/03/asal-usul-bunga-bank.html
http://juandihutabaratp.blogspot.co.id/
https://www.academia.edu/RegisterToDownload#ChooseAccountChecklists
http://ekonomiteknik112081081.blogspot.co.id/2012/02/konsep-ekuivalensi.html
https://manajemenkeuangan.net/2-metode-atau-cara-membuat-laporan-arus-kas-statement-of-cash-flow/
https://valvaliano.wordpress.com/2013/11/15/nilai-sekarang-dan-nilai-masa-datang/
http://web.ipb.ac.id/~tepfteta/ekotek/Minggu4/M4B1.htm
https://sidikaurora.wordpress.com/2010/12/19/konsep-nilai-waktu-dari-uang/
http://tprasetio.blogspot.co.id/2011/09/style-definitions-table.html
http://feb.unila.ac.id/mgt/wp-content/uploads/2015/08/Pengaruh-Tingkat-Suku-Bunga-Pinjaman-Dan-Jangka-Waktu-Pinjaman-Terhadap-Non-Performing-Loan-Npl-Pada-Sektor-Perbankan-Yang-TerdaftarDi-BEI-Periode-2009-20131.pdf
http://sukatendellisna.blogspot.co.id/2015/05/makalah-hubungan-tingkat-suku-bunga.html
https://condrokacon.wordpress.com/2012/10/25/suku-bunga-nominal-dan-suku-bunga-efektif/
Saya Suryanto dari Indonesia di Kota Palu, saya mencurahkan waktu saya di sini karena janji yang saya berikan kepada LADY ESTHER PATRICK yang kebetulan adalah Tuhan yang mengirim pemberi pinjaman online dan saya berdoa kepada TUHAN untuk dapat melihat posisi saya hari ini.
BalasHapusBeberapa bulan yang lalu saya melihat komentar yang diposting oleh seorang wanita bernama Nurul Yudianto dan bagaimana dia telah scammed meminta pinjaman online, menurut dia sebelum ALLAH mengarahkannya ke tangan Mrs. ESTHER PATRICK. (ESTHERPATRICK83@GMAIL.COM)
Saya memutuskan untuk menghubungi NURUL YUDIANTO untuk memastikan apakah itu benar dan untuk membimbing saya tentang cara mendapatkan pinjaman dari LADY ESTHER PATRICK, dia mengatakan kepada saya untuk menghubungi Lady. Saya bersikeras bahwa dia harus memberi tahu saya proses dan kriteria yang dia katakan sangat mudah. dari Mrs. ESTHER, yang perlu saya lakukan adalah menghubunginya, mengisi formulir untuk mengirim pengembalian, mengirim saya scan kartu identitas saya, kemudian mendaftar dengan perusahaan setelah itu saya akan mendapatkan pinjaman saya. . Lalu saya bertanya kepadanya bagaimana Anda mendapatkan pinjaman Anda? Dia menjawab bahwa hanya itu yang dia lakukan, yang sangat mengejutkan.
Saya menghubungi Mrs ESTHER PATRICK dan saya mengikuti instruksi dengan hati-hati untuk saya, saya memenuhi persyaratan mereka dan pinjaman saya disetujui dengan sukses tetapi sebelum pinjaman dipindahkan ke akun saya, saya diminta membuat janji untuk membagikan kabar baik tentang Mrs. ESTHER PATRICK dan itulah mengapa Anda melihat posting ini hari ini untuk kejutan terbesar saya, saya menerima peringatan Rp350.000.000. jadi saya menyarankan semua orang yang mencari sumber tepercaya untuk mendapatkan pinjaman untuk menghubungi Mrs. ESTHER PATRICK melalui email: (estherpatrick83@gmail.com) untuk mendapatkan pinjaman yang dijamin, Anda juga dapat menghubungi saya di Email saya: (suryantosuryanto524@gmail.com)
Halo, semuanya, tolong, saya dengan cepat ingin menggunakan media ini untuk membagikan kesaksian saya tentang bagaimana Tuhan mengarahkan saya kepada pemberi pinjaman yang benar-benar mengubah hidup saya dari kemiskinan menjadi seorang wanita kaya dan sekarang saya memiliki kehidupan yang sehat tanpa tekanan dan kesulitan keuangan,
BalasHapusSetelah berbulan-bulan mencoba mendapatkan pinjaman di internet dan saya telah ditipu dari 400 juta, saya menjadi sangat putus asa dalam mendapatkan pinjaman dari kreditor online yang sah dalam kredit dan tidak akan menambah rasa sakit saya, jadi saya memutuskan untuk meminta saran kepada teman saya tentang bagaimana cara mendapatkan pinjaman online, kami membicarakannya dan kesimpulannya adalah tentang seorang wanita bernama Mrs. Maria yang adalah CEO Maria Loan. Perusahaan
Saya mengajukan jumlah pinjaman (900 juta) dengan suku bunga rendah 2%, sehingga pinjaman yang disetujui mudah tanpa stres dan semua persiapan dilakukan dengan transfer kredit, karena fakta bahwa itu tidak memerlukan jaminan untuk transfer. pinjaman, saya hanya diberitahu untuk mendapatkan sertifikat perjanjian lisensi mereka untuk mentransfer kredit saya dan dalam waktu kurang dari dua jam uang pinjaman telah disetorkan ke rekening bank saya.
Saya pikir itu lelucon sampai saya menerima telepon dari bank saya bahwa akun saya telah dikreditkan dengan jumlah 900 juta. Saya sangat senang bahwa akhirnya Tuhan menjawab doa saya dengan memesan pemberi pinjaman saya dengan kredit saya yang sebenarnya, yang dapat memberikan hati saya harapan.
Terima kasih banyak kepada Ibu Maria karena telah membuat hidup saya adil, jadi saya menyarankan siapa pun yang tertarik mendapatkan pinjaman untuk menghubungi Ibu Maria dengan baik melalui Email (mariaalexander818@gmail.com) ATAU Via Whatsapp (+1 651-243 -8090) untuk informasi lebih lanjut tentang cara mendapatkan pinjaman Anda,
Jadi, terima kasih banyak telah meluangkan waktu Anda untuk membaca tentang kesuksesan saya dan saya berdoa agar Tuhan melakukan kehendak-Nya dalam hidup Anda.
Nama saya adalah kabu layu, Anda dapat menghubungi saya untuk referensi lebih lanjut melalui email saya: (kabulayu18@gmail.com)
Terima kasih semua.